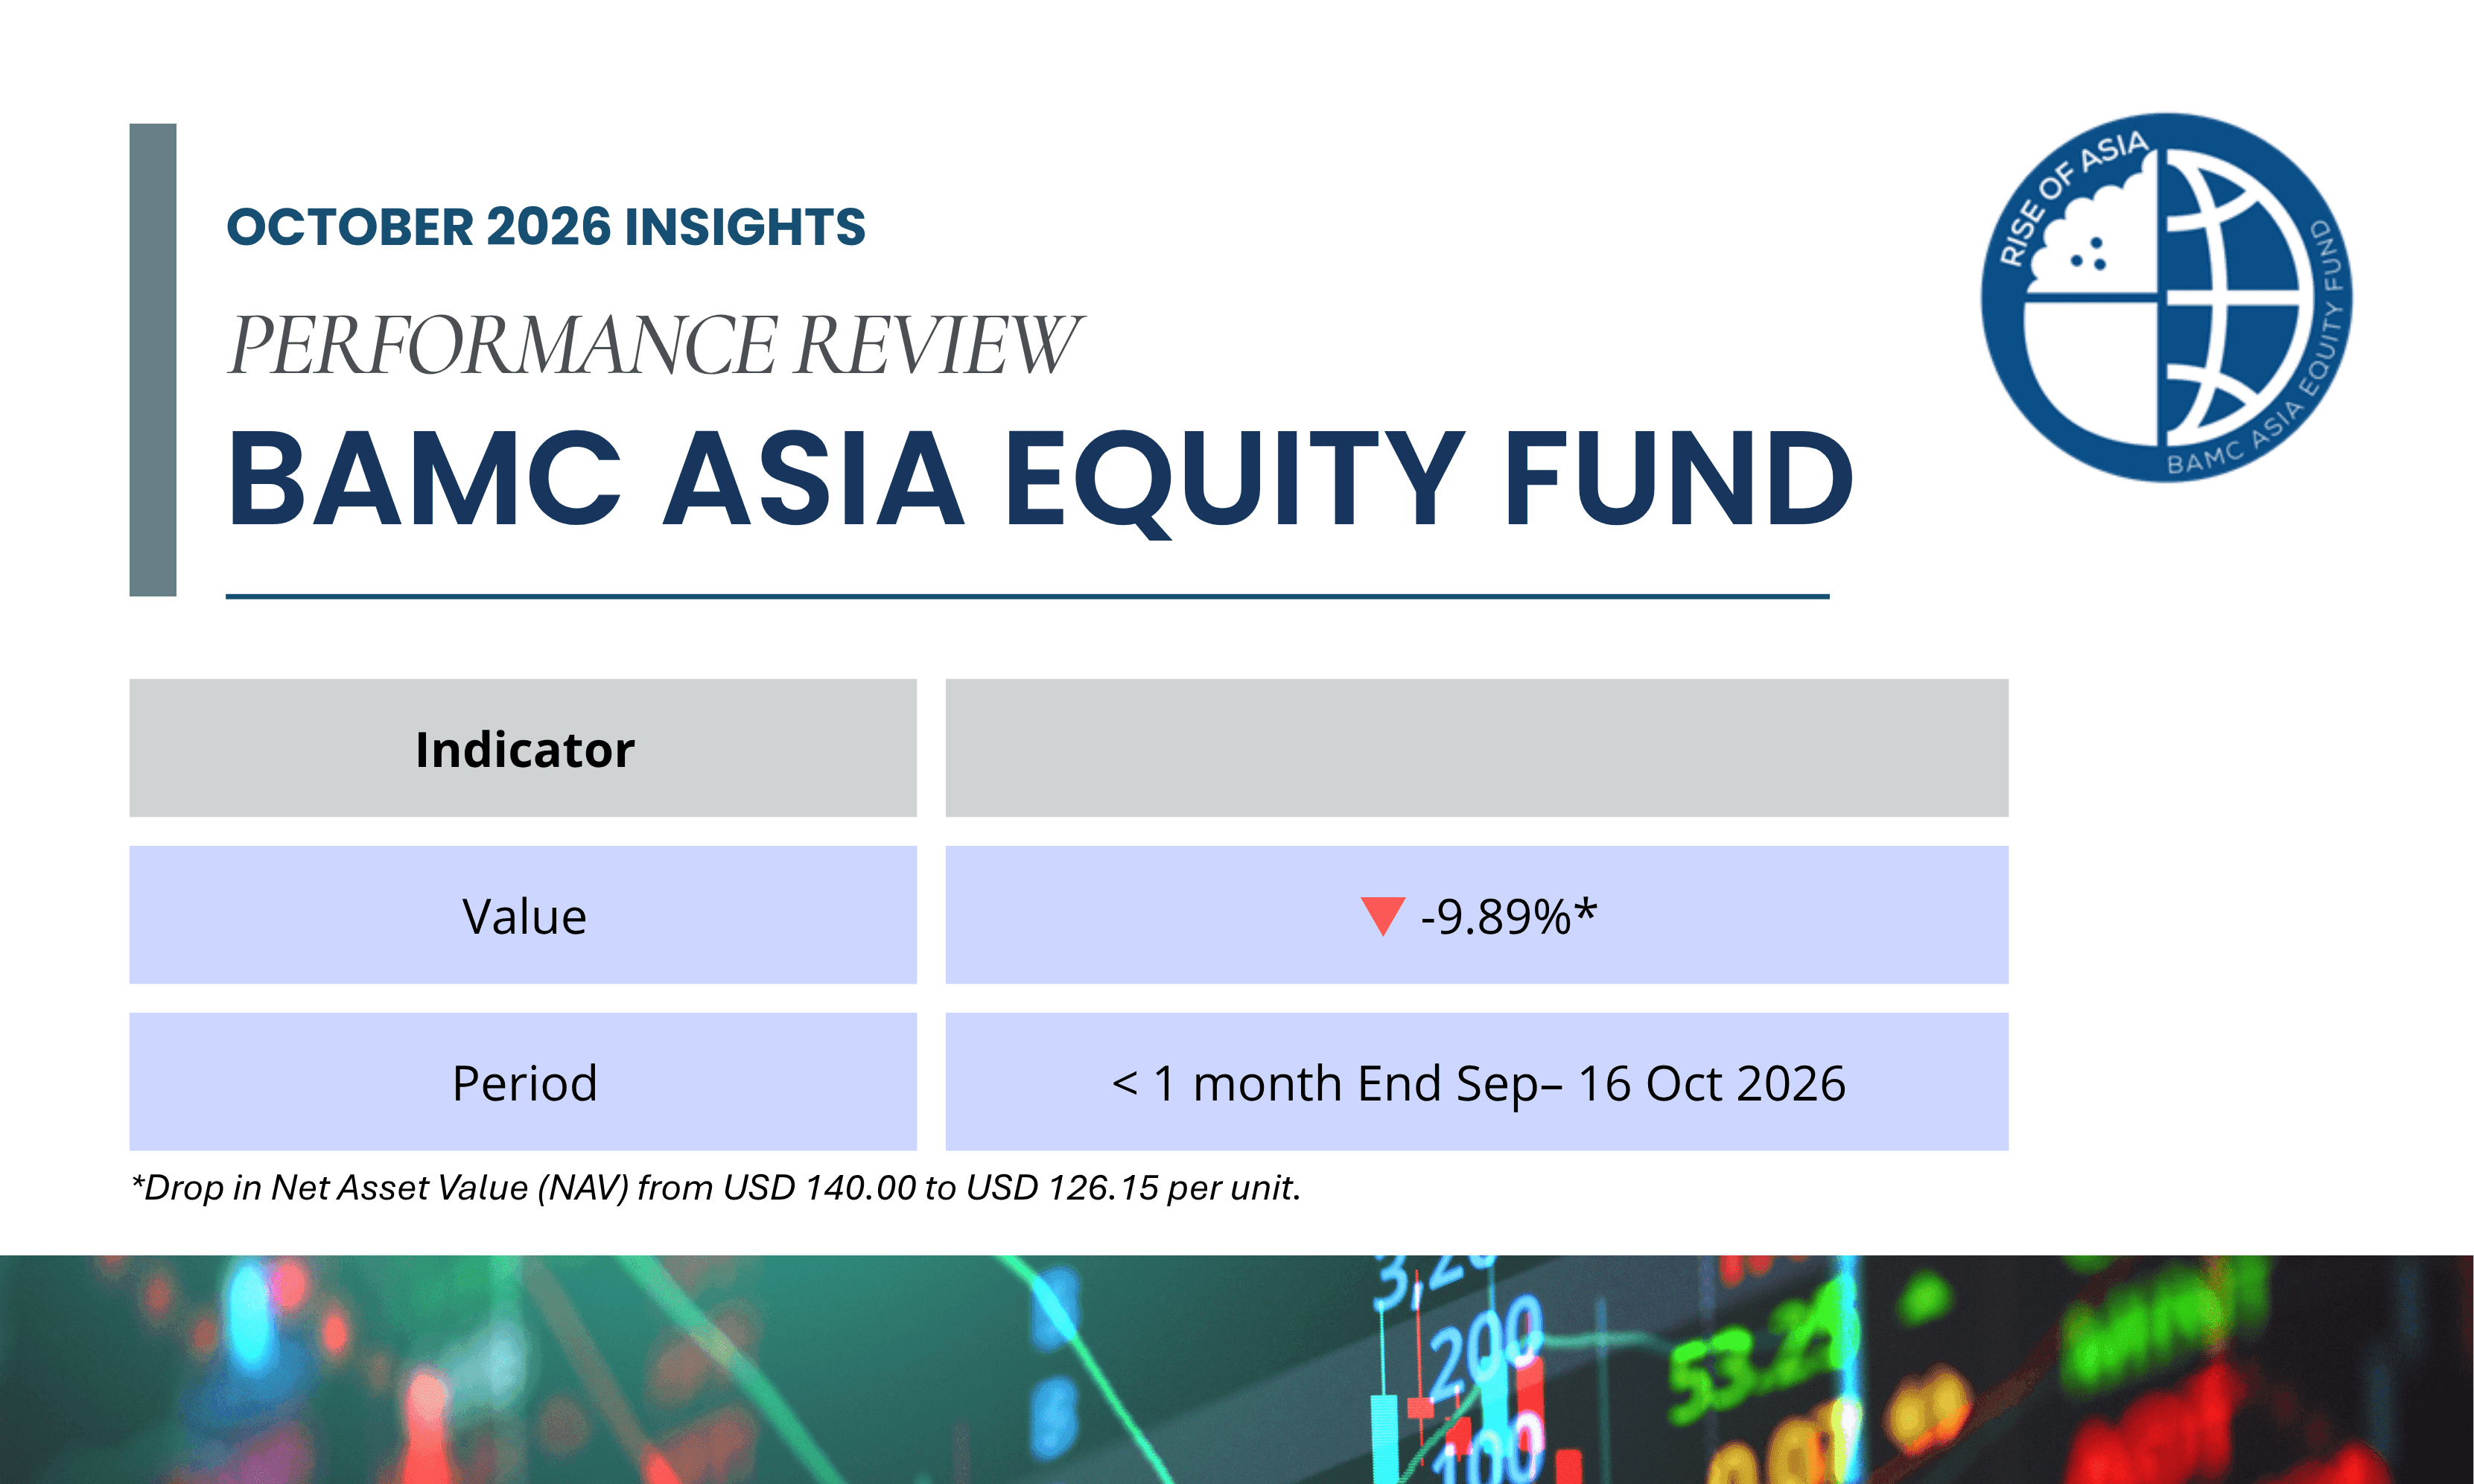
លទ្ធផលមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF Fund) គិតត្រឹមថ្ងៃទី១៦ ខែតុលា ឆ្នាំ២០២៦
ស្ថានភាពទីផ្សារក្នុងខែតុលា
ចាប់តាំងពីចុងខែកញ្ញា ទីផ្សារភាគហ៊ុនសកលបានប្រឈមនឹងសម្ពាធពីការកើនឡើងនៃថ្លៃដើមរបស់ប្រាក់កម្ចី (Borrowing costs) និងការត្រួតពិនិត្យកាន់តែខ្លាំងឡើងលើផលចំណេញពីការចំណាយពាក់ព័ន្ធនឹងបច្ចេកវិទ្យាបញ្ញាសប្បនិម្មិត (AI)។ អតិផរណានៅក្នុងសហរដ្ឋអាមេរិកបានកើនឡើងខ្ពស់លើសពីការរំពឹងទុកនាំឱ្យមានការ ព្យាករណ៍ថាធនាគារកណ្តាលសហរដ្ឋអាមេរិកនឹងរឹតបន្តឹងគោលនយោបាយរូបិយវត្ថុបន្ថែមទៀត បណ្ដាលឱ្យ ប៉ះពាល់យ៉ាងខ្លាំងជាពិសេសលើការវាយតម្លៃភាគហ៊ុននៃវិស័យបច្ចេកវិទ្យា និងវិស័យពាក់កណ្តាលចម្លង (Semiconductor)។ តម្លៃប្រេងដែលបន្តកើនឡើងស្ថិតក្នុងកម្រិតខ្ពស់ បានបន្ថែមសម្ពាធមួយបន្ថែមទៀតទៅលើក្តីបារម្ភអំពីអតិផរណា។
ជារួម ទីផ្សារភាគហ៊ុនក្នុងតំបន់អាស៊ីដែលផ្ដោតខ្លាំងលើវិស័យបច្ចេកវិទ្យា បានទទួលរងនូវសម្ពាធលក់ចេញក្នុងទំហំដ៏ច្រើននៅក្នុងអំឡុងពេលនៃការចុះខ្សោយនៃវិស័យបច្ចេកវិទ្យាសកលក្នុងខែតុលា។ ការវិនិយោគរបស់យើងលើភាគហ៊ុនក្នុងតំបន់អាស៊ី បានឆ្លុះបញ្ចាំងពីការផ្តោតអារម្មណ៍របស់យើងលើឱកាសកំណើនរយៈពេលវែងនៅក្នុងតំបន់នេះ។ បម្រែបម្រួលថ្លៃភាគហ៊ុនយ៉ាងគំហុកក្នុងរយៈពេលខ្លី គឺជាហានិភ័យដែលកើតមានឡើងជាធម្មជាតិក្នុងវិធីសាស្ត្រវិនិយោគមួយនេះ ប៉ុន្តែការសម្រេចចិត្តវិនិយោគរបស់យើងនៅតែបន្តផ្ដល់អាទិ៍ភាពលើមូលដ្ឋានគ្រឹះរបស់ក្រុមហ៊ុន និងសក្តានុពលរបស់ក្រុមហ៊ុនទាំងនោះក្នុងការបង្កើតផលចំណេញប្រកបដោយចីរភាពក្នុងរយៈពេលវែង។
មូលហេតុដែលនាំឱ្យផលប័ត្រវិនិយោគមានការធ្លាក់ចុះ
នៅក្នុងបរិបទនេះ កត្តាចម្បងដែលជិះឥទ្ធិពលអវិជ្ជមានដល់លទ្ធផលរបស់មូលនិធិ BAEF គឺការប្រមូលផ្តុំការ វិនិយោគលើភាគហ៊ុនប្រទេសកូរ៉េខាងត្បូង តៃវ៉ាន់ និងភាគហ៊ុនពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាលចម្លង (Semiconductor) ដែលភាគហ៊ុនទាំងនេះបូកបញ្ចូលគ្នាមានទំហំ ៣២,៣% នៃផលប័ត្រវិនិយោគសរុប និងបានរួមចំណែកប្រមាណ ៤% ក្នុងទំហំនៃតម្លៃដែលបានធ្លាក់ចុះ។ មូលនិធិដែលអាចជួញដូរបាននៅប្រទេសកូរ៉េ ខាងត្បូង និងភាគហ៊ុនក្រុមហ៊ុន Samsung តែពីរមុខនេះ បានទាញទម្លាក់តម្លៃប្រមាណ ២% ទៅហើយ។ ប្រទេសកូរ៉េខាងត្បូង បានរងផលប៉ះពាល់យ៉ាងធ្ងន់ធ្ងរ ជាពិសេសពីការដកដើមទុនចេញ/ការលក់ចេញនូវភាគហ៊ុនពាក់ព័ន្ធនឹងបច្ចេកវិទ្យាបញ្ញាសប្បនិម្មិត (AI)។ នៅថ្ងៃទី១៥ ខែតុលា សន្ទស្សន៍ភាគហ៊ុនគំរូ (Benchmark index) របស់ប្រទេសនេះ បានធ្លាក់ចុះប្រមាណ ៨%។ ការធ្លាក់ចុះនៃតម្លៃភាគហ៊ុនរបស់ក្រុមហ៊ុន Samsung បានកើតឡើង បើទោះបីជាក្រុមហ៊ុនបានផ្ដល់ការព្យាករណ៍ថា ប្រាក់ចំណេញប្រតិបត្តិការសម្រាប់ត្រីមាសទីបីនឹងកើនឡើងយ៉ាងច្រើនក៏ដោយ ដែលនេះបង្ហាញថាក្នុងរយៈពេលខ្លីក្តីបារម្ភលើការវាយតម្លៃភាគហ៊ុន លក្ខខណ្ឌហិរញ្ញប្បទាន និងការប្រកួតប្រជែង មានទម្ងន់ធ្ងន់ជាងភាពប្រសើរឡើងនៃប្រាក់ចំណេញ។
ការធ្លាក់ចុះនេះត្រូវបានបង្កើនទម្ងន់បន្ថែមទៀត ដោយសារការធ្លាក់ថ្លៃយ៉ាងគំហុកនៃតម្លៃភាគហ៊ុនរបស់ក្រុមហ៊ុនខ្នាតតូច និងភាគហ៊ុនក្នុងវិស័យហិរញ្ញវត្ថុមួយចំនួននៅប្រទេសសិង្ហបុរី។ ភាគហ៊ុន Addvalue បានធ្លាក់ចុះ ២២,៩%, UOB Kay-Hian ធ្លាក់ចុះ ២៥,២% និង OCBC ធ្លាក់ចុះ ១០,៣%។ ធនាគារ OCBC បានប្រឈមមុខនឹងកត្តាជំរុញអវិជ្ជមានជាក់លាក់មួយ នៅពេលដែលស្ថាប័ន Citi បានទម្លាក់ចំណាត់ថ្នាក់ភាគហ៊ុននេះពី «អព្យាក្រឹត (Neutral)» មក «លក់ (Sell)» ដោយលើកឡើងពីហានិភ័យនៃប្រាក់ចំណេញត្រីមាសទីបី សម្ពាធលើគម្លាតអត្រាការប្រាក់សុទ្ធ (Net interest margins) ដែលកើតចេញពីថ្លៃដើមប្រាក់បញ្ញើខ្ពស់ជាងមុន និងលទ្ធភាពនៃការត្រឡប់មករកកម្រិតធម្មតានៃប្រាក់ចំណូលពីសេវាកម្មគ្រប់គ្រងទ្រព្យសកម្ម ដែលធ្លាប់តែកើនឡើងយ៉ាងខ្លាំងខុសធម្មតាក្នុងឆមាសទីមួយ។ ចំណែកឯភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុន Addvalue គឺបណ្តាល មកពីការលក់យកប្រាក់ចំណេញបន្ទាប់ពីតម្លៃភាគហ៊ុននេះបានកើនឡើងយ៉ាងខ្លាំងនាពេលកន្លងមក។
ក្រុមហ៊ុនផ្គត់ផ្គង់ពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាលចម្លង (Semiconductor) នៅប្រទេសសិង្ហបុរី ដែលផ្គត់ផ្គង់ដល់ក្រុមហ៊ុនផលិតបន្ទះឈីបធំៗ បានធ្លាក់ចុះតម្លៃយ៉ាងគំហុកជាងក្រុមហ៊ុនផលិតបន្ទះឈីបខ្នាតធំទៅទៀត ដោយភាគហ៊ុន Frencken បានធ្លាក់ចុះ ១៤,៩%, UMS ធ្លាក់ចុះ ១៤,៨% និង AEM ធ្លាក់ចុះ ៩,៩%។ ភាគហ៊ុនទាំងនេះបូកបញ្ចូលគ្នាមានទំហំប្រមាណ ១៤% នៃផលប័ត្រវិនិយោគសរុប និងបានទាញទម្លាក់តម្លៃបន្ថែមទៀតប្រមាណ ២,៣%។ ដូចគ្នានឹងការលក់ចេញភាគហ៊ុនបច្ចេកវិទ្យាសកលផងដែរ ក្តីបារម្ភកាន់តែខ្លាំងលើវដ្តនៃការវិនិយោគលើវិស័យបច្ចេកវិទ្យា AI បានដាក់សម្ពាធលើចិត្តសាស្ត្រទីផ្សារ លើសពីលទ្ធផលប្រតិបត្តិការដែលបានរាយការណ៍របស់ក្រុមហ៊ុននីមួយៗទៅទៀត។
ក៏មានភាគហ៊ុនមួយចំនួននៅក្នុងផលប័ត្រវិនិយោគទទួលបានផលចំណេញ ប៉ុន្ដែវាមិនមានទំហំគ្រប់គ្រាន់ដើម្បីទប់ទល់នឹងការខាតបង់ទាំងនោះឡើយ។
ហេតុអ្វីបានជាយើងនៅតែបន្ដរក្សាការវិនិយោគរបស់យើងលើភាគហ៊ុនទាំងនេះ?
ទោះបីជាមានភាពចុះខ្សោយនាពេលថ្មីៗនេះក៏ដោយ យើងនៅតែបន្តរក្សាទុកនូវភាគហ៊ុនទាំងនេះ ពីព្រោះកត្តាជំរុញប្រាក់ចំណេញជាមូលដ្ឋាននៅតែមានភាពប្រាកដនិយម និងត្រូវគ្នានឹងរយៈពេលនៃការវិនិយោគរបស់យើង។ ការលក់ចេញយ៉ាងគំហុកនេះ បានទាញទម្លាក់តម្លៃភាគហ៊ុនឱ្យធ្លាក់ចុះខ្លាំងជាងលក្ខខណ្ឌវិនិយោគពិតប្រាកដក្នុងរយៈពេលមធ្យម ទៅរយៈពេលវែង។ នៅក្នុងវិស័យពាក់កណ្តាលចម្លង (Semiconductor) ការកែតម្រូវថ្លៃនេះបានកើតឡើងក្នុងពេលដំណាលគ្នានឹងការកើនឡើងជាបន្តបន្ទាប់ នៃតម្រូវការលើសមត្ថភាពគណនារបស់បច្ចេកវិទ្យា AI (AI compute)។ របាយការណ៍ចុងក្រោយ និងការបញ្ជាក់ការព្យាករណ៍របស់ក្រុមហ៊ុន TSMC បានចង្អុលបង្ហាញពីតម្រូវការស្ថិតស្ថេរលើបន្ទះឈីបកម្រិតខ្ពស់ ខណៈដែលការព្យាករណ៍ប្រាក់ចំណេញរបស់ក្រុមហ៊ុន Samsung ឆ្លុះបញ្ចាំងពីការលក់ និងតម្លៃបន្ទះអង្គចងចាំ (Memory chips) ដ៏រឹងមាំជាងមុន។ ការវិវត្តទាំងនេះ ទ្រទ្រង់ដល់ការរក្សាទុកការវិនិយោគនៅក្នុងវិស័យនេះ ទោះជាយ៉ាងណាក៏ដោយ យើងទទួលស្គាល់ថា ប្រតិបត្តិការអាជីវកម្មដ៏រឹងមាំ មិនអាចលុបបំបាត់ហានិភ័យនៃការវាយតម្លៃភាគហ៊ុន ឬលទ្ធភាពនៃបម្រែបម្រួលតម្លៃភាគហ៊ុនយ៉ាងគំហុកនោះឡើយ។
ភាគហ៊ុនក្នុងវិស័យពាក់កណ្តាលចម្លង (Semiconductor) របស់យើងនៅប្រទេសសិង្ហបុរី ត្រូវបានបំបែកលើផ្នែកផ្សេងៗគ្នានៃវដ្តវិនិយោគនេះ។ ក្រុមហ៊ុន UMS ទទួលបានផលប្រយោជន៍ពីតម្រូវការឧបករណ៍ធន់ធ្ងន់ និងការកើនឡើងនៃប្រតិបត្តិការលើបច្ចេកវិទ្យាវេចខ្ចប់បន្ទះឈីបកម្រិតខ្ពស់ (Advanced packaging) រីឯក្រុមហ៊ុន AEM ផ្តល់នូវការចូលរួមក្នុងដំណើរការធ្វើតេស្តបន្ទះឈីបដែលមានភាពស្មុគស្មាញខ្លាំង ខណៈដែលក្រុមហ៊ុន Frencken ផ្តល់នូវពិពិធកម្មដោយផ្ដោតលើផ្នែកផលិត។ ហេតុផលនៃការរក្សាទុកនូវភាគហ៊ុនទាំងនេះ គឺផ្អែកលើប្រាក់ចំណេញរំពឹងទុកនាពេលអនាគតរបស់ពួកគេ ក្នុងពេលដែលអតិថិជនវិនិយោគបន្ថែមលើសមត្ថភាពផលិត និងរចនាសម្ព័ន្ធបន្ទះឈីបកម្រិតខ្ពស់ ជាជាងការរំពឹងទុកថាភាគហ៊ុនពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាល ចម្លង (Semiconductor) ទាំងអស់នឹងងើបឡើងវិញក្នុងពេលដំណាលគ្នានោះឡើយ។
សម្រាប់ភាគហ៊ុននៅក្នុងវិស័យហិរញ្ញវត្ថុ លទ្ធផលប្រតិបត្តិការនាពេលថ្មីៗនេះ ផ្តល់នូវមូលដ្ឋានគ្រឹះក្នុងការបែងចែកឱ្យច្បាស់រវាងភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុន និងការធ្លាក់ចុះនៃគុណភាពអាជីវកម្ម។ ប្រាក់ចំណូលពីសេវាកម្មគ្រប់គ្រងទ្រព្យសកម្ម និងប្រាក់ចំណូលមិនមែនការប្រាក់ផ្សេងទៀតរបស់ធនាគារ OCBC បានជួយទប់ទល់នឹងសម្ពាធលើគម្លាតអត្រាការប្រាក់កម្ចី (Lending margins) ខណៈដែលស្ថានភាពដើមទុនរបស់ខ្លួននៅតែបន្តទ្រទ្រង់ដល់កំណើនអាជីវកម្ម និងការបែងចែកផលចំណេញ។ ក្រុមហ៊ុន UOB Kay Hian បានរាយការណ៍ពីប្រាក់ចំណេញឆមាសទីមួយកើនឡើងយ៉ាងខ្លាំង ដែលទ្រទ្រង់ដោយសកម្មភាពជួញដូរកាន់តែសកម្ម ប្រាក់ចំណូលពីកម្រៃជើងសារ និងប្រាក់ចំណូលពីការប្រាក់។ យើងនៅតែបន្តរក្សាការវិនិយោគលើប្រភពប្រាក់ចំណេញទាំងនេះ ខណៈដែលទទួលស្គាល់ថា ប្រាក់ចំណូលពាក់ព័ន្ធនឹងការគ្រប់គ្រងទ្រព្យសកម្ម និងសកម្មភាពឈ្មួញជើងសារ គឺមានភាពប្រែប្រួលងាយរងគ្រោះតាមស្ថានភាពទីផ្សារ ហើយអត្រាកំណើននាពេលថ្មីៗនេះ អាចនឹងមិនបន្តកើតមានក្នុងកម្រិតដដែលនោះឡើយ។
យើងនៅតែបន្តរក្សាការវិនិយោគលើក្រុមហ៊ុន Addvalue ដោយសារកំណើនរយៈពេលវែងនៃប្រព័ន្ធភ្ជាប់ទំនាក់ទំនងតាមផ្កាយរណប និងហេដ្ឋារចនាសម្ព័ន្ធអវកាស។ ភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុននាពេលថ្មីៗនេះ ហាក់ដូចជាឆ្លុះបញ្ចាំងភាគខ្លះពីការលក់យកប្រាក់ចំណេញ បន្ទាប់ពីតម្លៃភាគហ៊ុនបានហក់ឡើងយ៉ាងខ្លាំង ខណៈដែលការបញ្ជាទិញជាបន្តបន្ទាប់ បានទ្រទ្រង់ដល់ទស្សនវិស័យកំណើនជាមូលដ្ឋានរបស់ក្រុមហ៊ុន។ នៅក្នុងខែកញ្ញា Addvalue បានប្រកាសពីការទទួលបានការបញ្ជាទិញថ្មីៗក្នុងទំហំទឹកប្រាក់ ១៥.០០០.០០០ (ដប់ប្រាំលាន) ដុល្លារអាមេរិក លើអាជីវកម្មប្រព័ន្ធភ្ជាប់ទំនាក់ទំនងអវកាស និងវិទ្យុឌីជីថលកម្រិតខ្ពស់របស់ខ្លួន ដែលធ្វើឱ្យបញ្ជីការបញ្ជាទិញដែលមិនទាន់សម្រេច (Order book) កើនឡើងដល់ ២០.២០០.០០០ (ម្ភៃលានពីររយពាន់) ដុល្លារអាមេរិក។ ការបំប្លែងការបញ្ជាទិញទាំងនេះឱ្យទៅជាប្រាក់ចំណេញ និងលំហូរសាច់ប្រាក់ នៅតែជាចំណុចស្នូលនៃលក្ខខណ្ឌវិនិយោគរបស់យើង។
សរុបរួមមក យើងនៅតែបន្តមានភាពប្រុងប្រយ័ត្ន និងជ្រើសរើសយ៉ាងសម្រិតសម្រាំង ហើយយើងមើលឃើញថាការធ្លាក់ចុះនេះ គឺជាឱកាសដ៏មានសក្តានុពលក្នុងការទិញបន្ថែមលើភាគហ៊ុនដែលមានស្រាប់ ជាជាងអង្គុយរង់ចាំមើលស្ថានភាពទីផ្សារដោយមិនធ្វើអ្វីទាំងអស់។ ការបន្តកាន់កាប់ភាគហ៊ុន នៅតែត្រូវផ្ដោតលើ មូលដ្ឋានគ្រឹះរបស់ក្រុមហ៊ុន ការវាយតម្លៃភាគហ៊ុនក្នុងកម្រិតដែលអាចទទួលយកបាន និងកំណើនប្រាក់ចំណេញពិតប្រាកដ។
អ្វីដែលយើងនឹងធ្វើបន្ដ
ជំហានបន្ទាប់ យើងមានបំណងបង្កើនការវិនិយោគលើក្រុមហ៊ុនដែលមានមូនធនទីផ្សារធំប្រកបដោយគុណភាពខ្ពស់ និងក្រុមហ៊ុនឈានមុខដែលមានស្ថិរភាពរឹងមាំ (Blue-chip companies) ដើម្បីពង្រឹងភាពធន់នៃផលប័ត្រវិនិយោគ នៅក្នុងអំឡុងពេលដែលទីផ្សារបន្តមានភាពមិនទៀងទាត់។ យើងនឹងផ្តល់អាទិ៍ភាពដល់អាជីវកម្មទាំងឡាយណាដែលមានរបាយការណ៍តុល្យការរឹងមាំ ប្រាក់ចំណូលមានស្ថិរភាព និងលំហូរសាច់ប្រាក់ប្រកបដោយចីរភាពព្រមទាំងមានប្រៀបក្នុងប្រកួតប្រជែងប្រកបដោយនិរន្តរភាព។ ប្រសិនបើទីផ្សារនៅតែ បន្ដធ្លាក់ចុះបន្ថែមទៀត វានឹងផ្តល់ឱកាសឱ្យយើងក្នុងការបង្កើនទំហំវិនិយោគនៅតម្លៃល្អ ខណៈពេលដែលយើងនៅតែប្រកាន់ខ្ជាប់នូវវិធីសាស្ត្រវិនិយោគប្រកបដោយវិន័យលើការវាយតម្លៃភាគហ៊ុន។
ការបដិសេធ៖ ឯកសារនេះត្រូវបានចេញផ្សាយក្នុងគោលបំណងផ្តល់ព័ត៌មាន និងបង្កើនការយល់ដឹងរបស់វិនិយោគិនតែប៉ុណ្ណោះ ដើម្បីពន្យល់ពីកត្តានានាដែលរួមចំណែកដល់ការប្រែប្រួលនៃតម្លៃទ្រព្យសកម្មសុទ្ធ (NAV) របស់មូលនិធិ BAEF។ ឯកសារនេះមិនមែនការណែនាំឱ្យវិនិយោគ ការផ្តល់យោបល់វិនិយោគ ការផ្តល់ជូន ឬការដេញថ្លៃដើម្បីទិញ-លក់ ឬកាន់កាប់ឯកតាមូលនិធិរបស់មូលនិធិ BAEF នោះឡើយ។ ព័ត៌មានដែលបានផ្តល់ជូននៅក្នុងឯកសារនេះ មិនគួរត្រូវបានយកមកធ្វើជាមូលដ្ឋានគ្រឹះតែមួយគត់សម្រាប់ការសម្រេចចិត្តវិនិយោគណាមួយឡើយ ហើយក៏មិនមែនជាការធានាចំពោះលទ្ធផលវិនិយោគនាពេលអនាគតនោះដែរ។ វិនិយោគិនគួរតែផ្អែក លើឯកសារផ្តល់ជូនជាផ្លូវការនិងឯកសារផ្ដល់ព័ត៌មាន ហើយវាយតម្លៃដោយប្រុងប្រយ័ត្នលើគោលដៅវិនិយោគផ្ទាល់ខ្លួន និងកម្រិតហានិភ័យដែលខ្លួនអាចទទួលយកបាន មុនពេលធ្វើការសម្រេចចិត្តវិនិយោគណាមួយ។
ឯកសារភ្ជាប់
- BAMC
- Banjaran KH