ការយល់ដឹង
ទស្សនៈទីផ្សារ1 មករា 2024អាន 4 នាទី

2023 December, Market Outlook: Asia Emerges as a Bright Spot Amid Global Economic Shifts
2023 December, Market Outlook: Asia Emerges as a Bright Spot Amid Global Economic Shifts

As 2023 draws to a close, the equity market has remained largely stable, with investors maintaining a preference for developed markets. While Asia Pacific markets have also posted positive returns, their performance still trails behind other regions despite notable improvements in economic data. This disparity is likely due to end-of-year dynamics such as tax-loss harvesting and institutional portfolio adjustments, or "window dressing," a common phenomenon seen during this period. Historically, such short-term volatility tends to carry over into January as fund managers rebalance their portfolios for year-end reporting.
In developed markets, equity markets have experienced significant optimism since the Federal Reserve opted to hold interest rates steady for two consecutive meetings. This move has signaled to investors that the Fed's interest rate hike cycle may have peaked, fueling market euphoria. Additionally, concerns about a looming US recession have eased, with many economists now revising their forecasts toward a "soft landing" scenario, where economic activity slows but avoids a severe downturn. However, inflation in the US remains persistently above the Fed's 2% target, indicating that interest rates may stay elevated for an extended period. The future economic outlook remains uncertain, especially as housing inflation cools, but we believe that while the risk of a recession is still moderately high, it is unlikely to escalate into a systemic crisis.

On the geopolitical front, China’s recent diplomatic overtures toward the US have been a positive development. Following Chinese President Xi Jinping's visit to the US last month, both nations have expressed a renewed commitment to peaceful cooperation. The resumption of military dialogue, after months of silence, signals China's intention to restore political ties with the US. Additionally, President Xi’s meeting with top US business leaders highlighted strong corporate support for continued engagement with China, despite ongoing geopolitical tensions. For instance, Mastercard's new joint venture with China's national transaction processor, NetsUnion Clearing, demonstrates the long-term business potential between the two countries, allowing Mastercard cardholders to enjoy seamless payments in China.

Nevertheless, while these diplomatic efforts are encouraging, further reciprocal actions from the US government will be crucial to reducing geopolitical risks in the long term. With the US presidential elections on the horizon in late 2024, we expect China to remain a central theme in American political discourse, with both parties likely positioning the country as a major national security threat to garner electoral support. This political climate may perpetuate tensions, and as a result, we anticipate that geopolitical risks will remain elevated through 2024.

Looking beyond the US, other significant elections, such as Taiwan's, will also play a key role in shaping geopolitical dynamics. As global security concerns intensify, we foresee a gradual restructuring of global supply chains, with capital and business operations increasingly shifting to countries deemed safer or more politically stable. This trend toward economic fragmentation will favor companies capable of maintaining market share and operational efficiency amid the reshoring of industries.

In China, the recent Central Economic Work Conference concluded with the government setting a clear pro-growth agenda for 2024. Chinese policymakers are focusing on reviving confidence and stimulating economic growth through a series of supportive measures, including monetary, fiscal, and administrative interventions. These initiatives have been ramping up in intensity, and we anticipate additional measures in the coming months, particularly aimed at addressing risks in the real estate sector.

Given these developments, we continue to see Asia, particularly China, as a bright spot for economic growth in the global economy. A lower interest rate environment, coupled with increased liquidity, should help alleviate financial pressures and reduce the debt burdens of companies and individuals. As the world economy navigates through geopolitical tensions and inflationary pressures, Asia remains well-positioned to drive global growth in the near term, making it a focal point for investors looking to capitalize on emerging market opportunities.

In summary, while global economic conditions remain uncertain, Asia’s resilience, supported by pro-growth policies and improving economic indicators, offers a compelling investment case, even as geopolitical risks loom on the horizon.
ចែករំលែក

ការយល់ដឹងបន្ថែម

  ការរៀបចំវគ្គបណ្តុះបណ្តាលអំពីគម្រោងវិនិយោគរួម លើកទី២ ជូនមន្ត្រី និងបុគ្គលិក ប.ស.ស.​
Event6 វិច្ឆិកា 2026

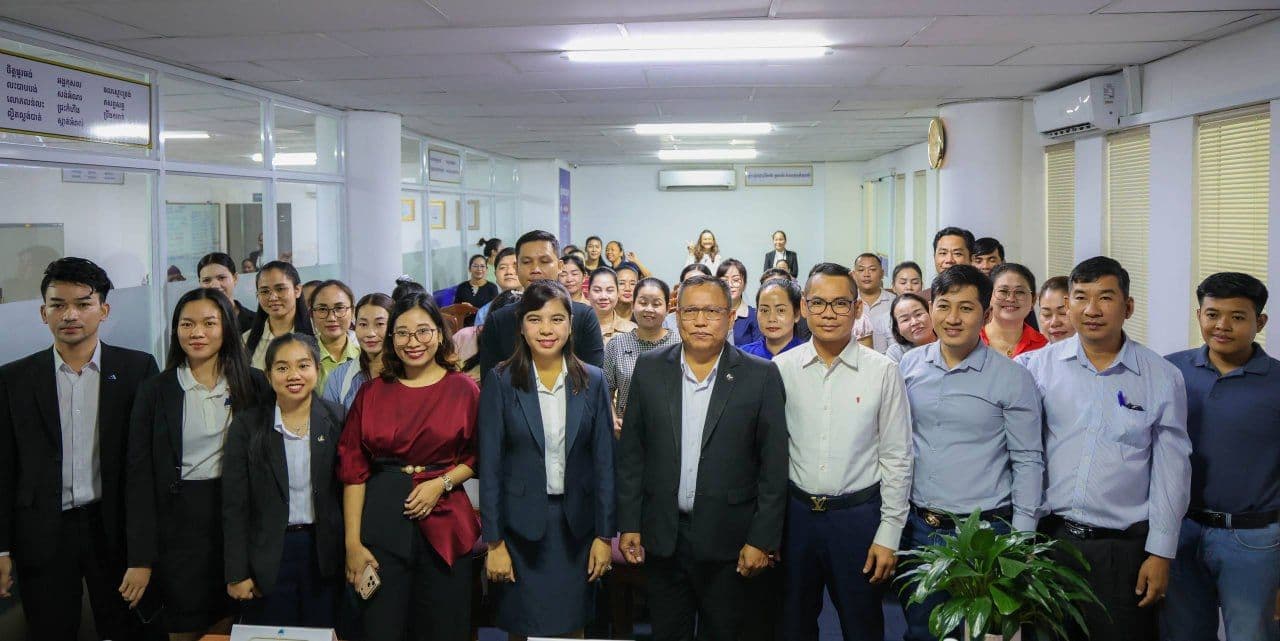
ការរៀបចំវគ្គបណ្តុះបណ្តាលអំពីគម្រោងវិនិយោគរួម លើកទី២ ជូនមន្ត្រី និងបុគ្គលិក ប.ស.ស.​

នារសៀលថ្ងៃទី៦ ខែវិច្ឆិកា ឆ្នាំ២០២៦ ក្រោមការដឹកនាំរបស់គណៈគ្រប់គ្រងនៃក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក លោក ញ៉ែម សុប៉ូល នាយកគ្រប់គ្រងកិច្ចការសាជីវកម្ម បានដឹកនាំក្រុមការងាររបស់ក្រុមហ៊ុន រៀបចំវគ្គបណ្តុះបណ្តាលស្តីពី “អាជីវកម្មគម្រោងវិនិយោគរួម” លើកទី២ ជូនដល់មន្ត្រីនិងបុគ្គលិកនៃបេឡាជាតិសន្តិសុខសង្គម (ប.ស.ស.)។ ក្នុងវគ្គបណ្តុះបណ្តាលនេះ លោក សុខ ច័ន្ទតុលា អនុប្រធានផ្នែកលក់ និងទីផ្សារ លោក តាំង ហយ បុគ្គលិកជំនាញជាន់ខ្ពស់ផ្នែកសវនកម្មផ្ទៃក្នុង និងលោក វាសនា មុនីរាជ បុគ្គលិកជំនាញជាន់ខ្ពស់ផ្នែកប្រតិបត្តិការ បានធ្វើបទបង្ហាញលើប្រធានបទចំនួនបី រួមមាន៖ “ទិដ្ឋភាពទូទៅរបស់ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក & គម្រោងវិនិយោគរួម” “មូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF)” និង “យុទ្ធសាស្ត្រវិនិយោគ & គុណតម្លៃសំខាន់ៗរបស់ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក”។ បទបង្ហាញទាំងនេះបានផ្តល់ឱ្យសិក្ខាកាមនូវការយល់ដឹងកាន់តែច្បាស់អំពីអាជីវកម្មគម្រោងវិនិយោគរួម វិធីសាស្ត្រវិនិយោគរបស់មូលនិធិ និងគុណតម្លៃសំខាន់ៗរបស់ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក។ វគ្គបណ្តុះបណ្តាលនេះរៀបចំឡើងក្នុងគោលបំណងលើកកម្ពស់ការយល់ដឹងរបស់សិក្ខាកាមអំពីអាជីវកម្មគម្រោងវិនិយោគរួម ណែនាំអំពីឱកាសវិនិយោគតាមរយៈមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF) ព្រមទាំងបង្កើនការយល់ដឹងអំពីមូលនិធិវិនិយោគ និងការអភិវឌ្ឍទីផ្សារមូលធននៅកម្ពុជា។ ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក នៅតែបន្តប្តេជ្ញាចិត្តក្នុងការលើកកម្ពស់ចំណេះដឹងផ្នែកហិរញ្ញវត្ថុ ការចែករំលែកចំណេះដឹងអំពីការវិនិយោគនិងការរួមចំណែកដល់ការអភិវឌ្ឍទីផ្សារមូលធននៅកម្ពុជា តាមរយៈកម្មវិធីអប់រំនិងសកម្មភាពចែករំលែកចំណេះដឹងនានា។

អាន 1 នាទីអានបន្ថែម
2026 October Market Outlook: Asia Markets – AI Valuation Concerns and Rising Geopolitical Risks
Market Outlook2 វិច្ឆិកា 2026

2026 October Market Outlook: Asia Markets – AI Valuation Concerns and Rising Geopolitical Risks

The direction of US monetary policy remains a key source of uncertainty. Minutes from the September Federal Open Market Committee (“FOMC”) meeting indicated that a further rate increase before year-end remains possible. However, Chair Warsh has declined to commit to a path, identifying the October and December meetings as the key decision points. Ahead of the next FOMC meeting on 27–28 October, the International Monetary Fund has cautioned that uncertainty over US monetary policy could keep Asian financial markets volatile. The recent sell-off has also brought the financing of AI investment into sharper focus. Chair Warsh noted that large technology companies raising funds in the bond market are adding to competition for capital. In our view, investors are likely to place greater scrutiny on the returns these companies generate from their AI spending. Developments in the Middle East remain a key swing factor for oil prices and inflation. Before the conflict began in late February, the Strait of Hormuz carried around one-fifth of global oil supply. Within Asia, the most significant development has been in Indonesia. On 15 October, index provider MSCI Inc. launched a consultation on reclassifying Indonesia from Emerging Market to Standalone Market status, citing insufficient progress on market transparency, concentrated shareholdings and weak enforcement. This contrasts with FTSE Russell, which reaffirmed Indonesia’s emerging market status. The Jakarta Composite Index fell 8.0% following the announcement, which triggered a trading halt. MSCI has also frozen certain index changes for Indonesian securities, including new additions, until further notice. The announcement adds to a difficult year for Indonesia, whose stock market has fallen more than 30% to become the world’s worst performing this year, according to Bloomberg, while Moody’s and Fitch have both revised the sovereign rating outlook to negative. With the consultation open until 30 April 2027, analysts expect foreign outflows to continue. In North Asia, the October sell-off highlighted how exposed South Korea and Taiwan have become to swings in AI sentiment after very strong gains over the past year. The KOSPI and TAIEX rose 86.7% and 80.6% respectively over the past year, and the TAIEX’s price-to-earnings ratio has expanded to 27.9 times from 23.1 times. Singapore again demonstrated its defensive qualities, with the Straits Times Index declining only 0.5% on 15 October, a far smaller fall than its North Asian peers. Overall, investor sentiment has shifted from chasing AI momentum towards greater caution on valuations, funding costs, and geopolitical risk. In this environment, we remain focused on businesses with strong balance sheets, sustainable earnings and pricing power, which we believe are better positioned to navigate persistent inflation and energy price shocks. We continue to apply a disciplined, bottom-up approach to stock selection and to maintain diversification across geographies and themes.

អាន 3 នាទីអានបន្ថែម
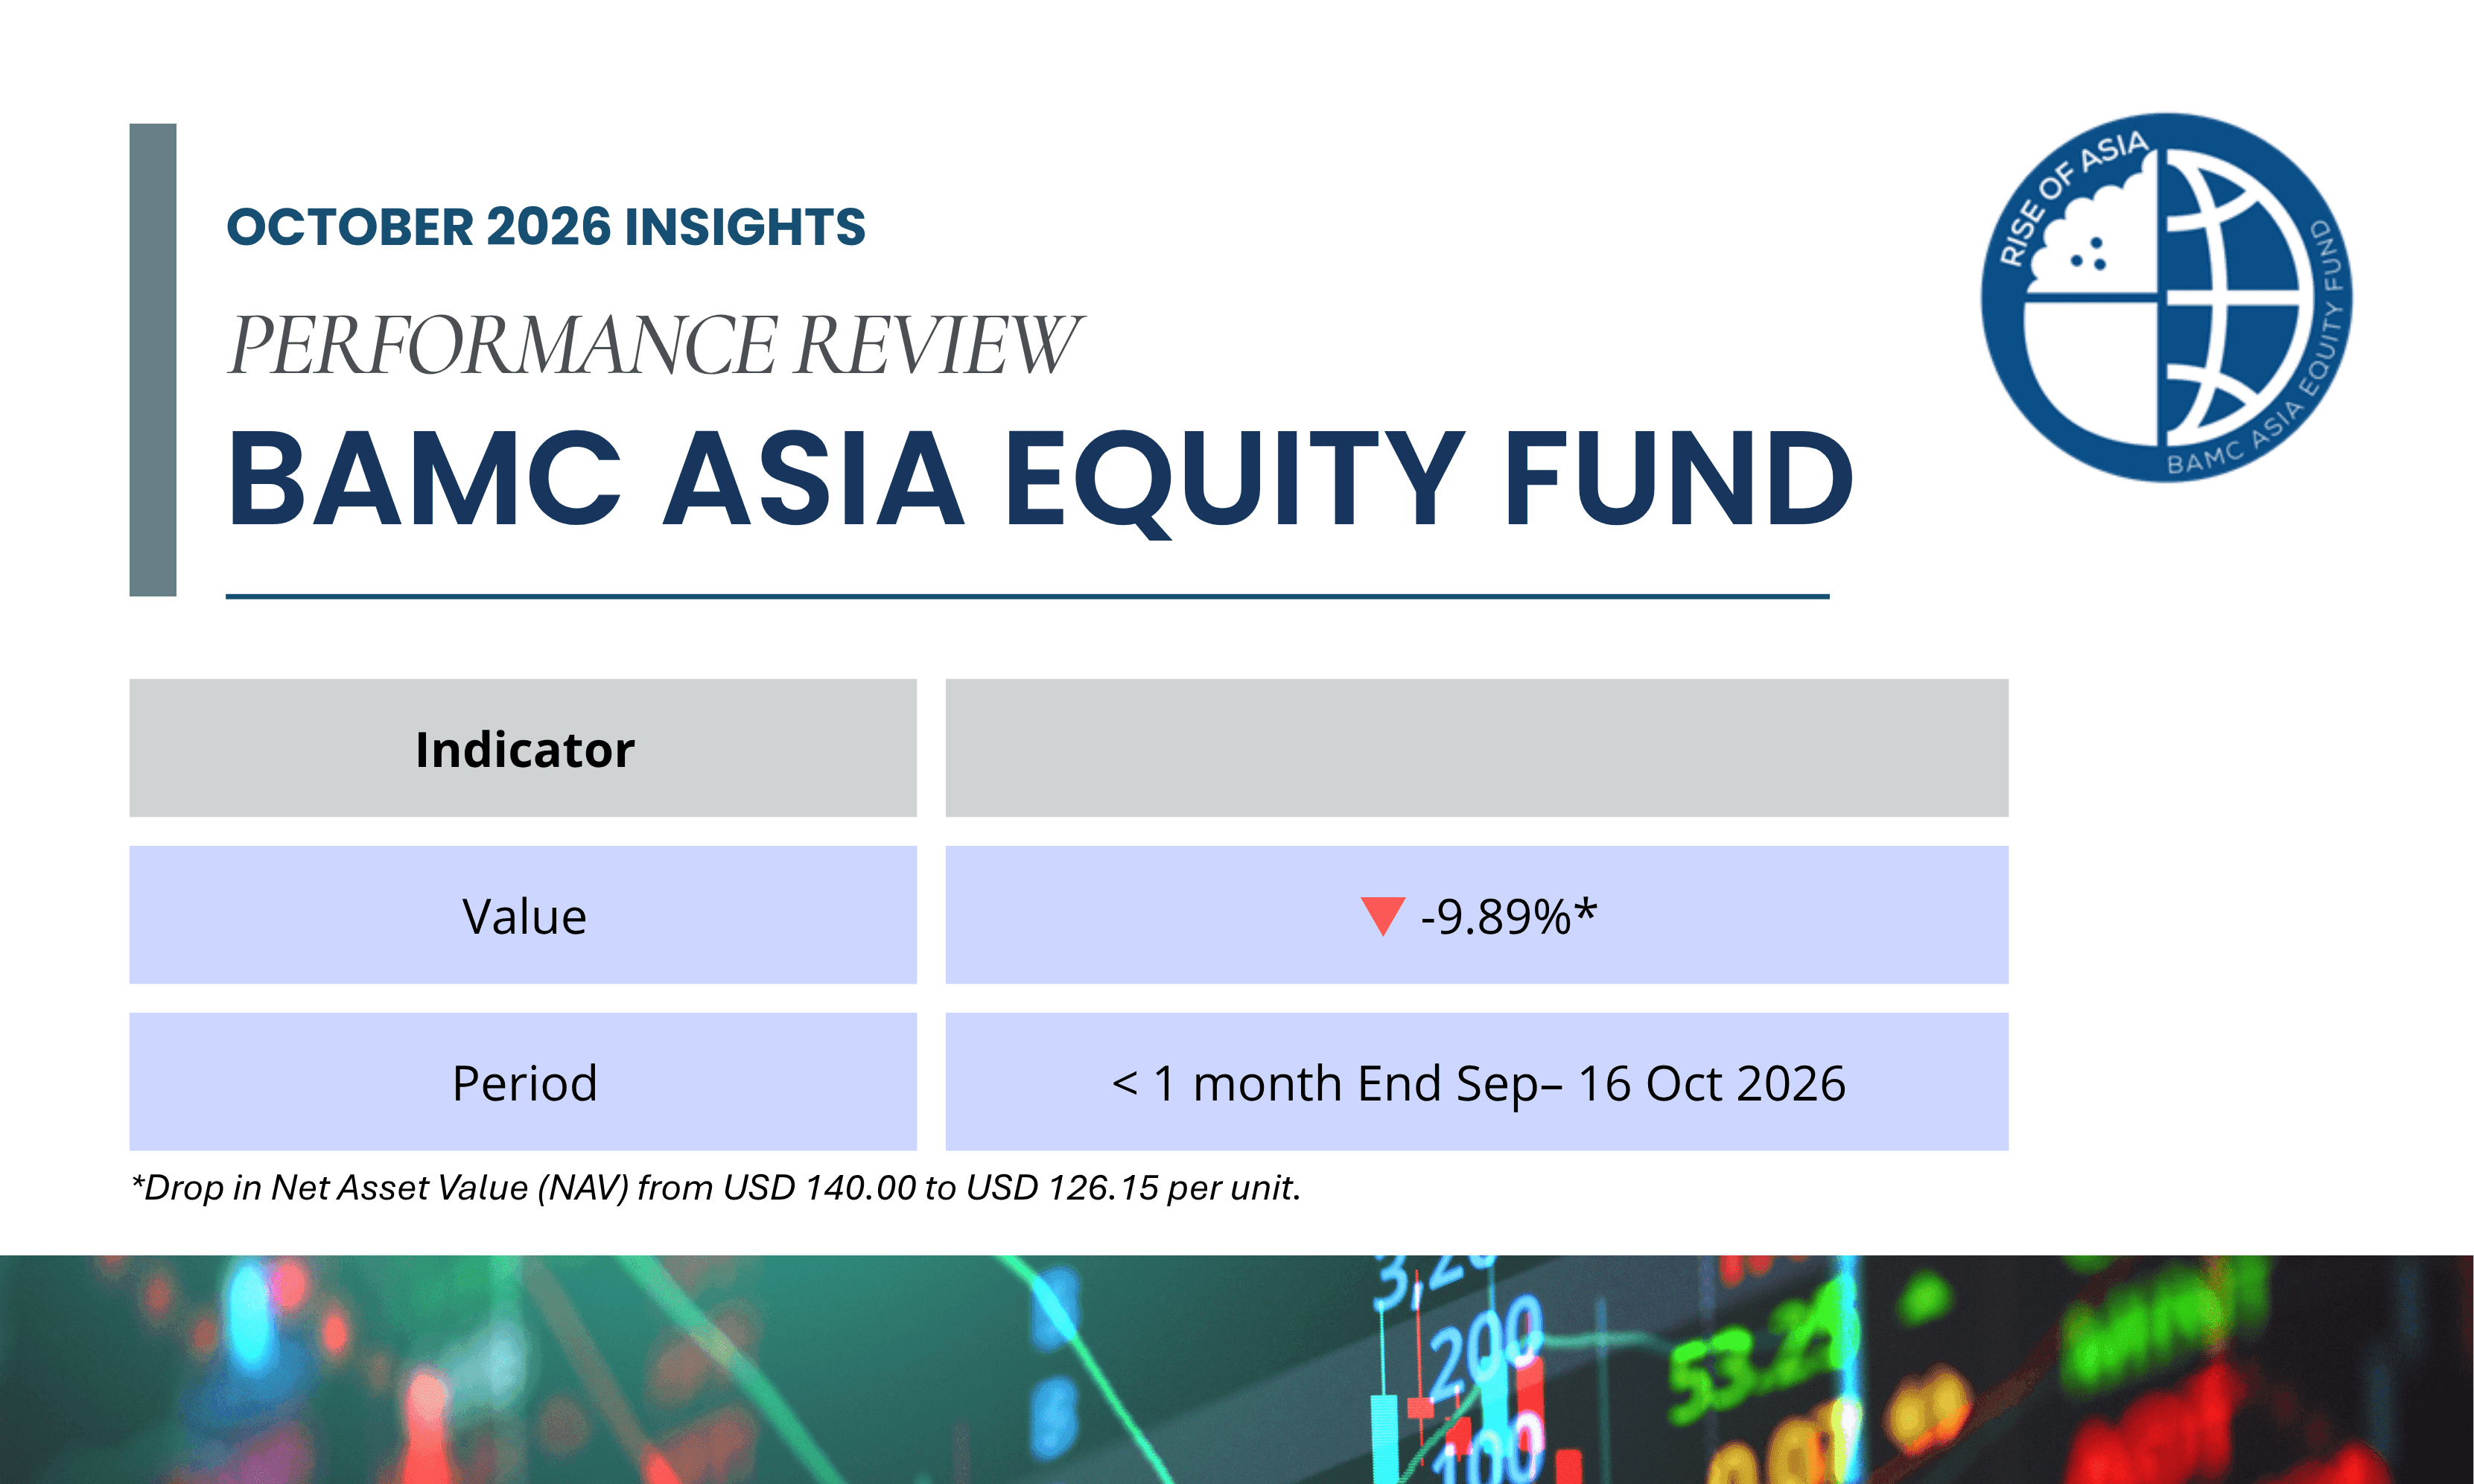
លទ្ធផលមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF Fund) គិតត្រឹមថ្ងៃទី១៦ ខែតុលា ឆ្នាំ២០២៦
Announcement23 តុលា 2026

លទ្ធផលមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF Fund) គិតត្រឹមថ្ងៃទី១៦ ខែតុលា ឆ្នាំ២០២៦

ស្ថានភាពទីផ្សារក្នុងខែតុលា ចាប់តាំងពីចុងខែកញ្ញា ទីផ្សារភាគហ៊ុនសកលបានប្រឈមនឹងសម្ពាធពីការកើនឡើងនៃ ថ្លៃដើមរបស់ប្រាក់ កម្ចី ( Borrowing costs) និង ការត្រួតពិនិត្យកាន់តែខ្លាំងឡើងលើ ផលចំណេញពី ការចំណាយ ពាក់ព័ន្ធនឹង បច្ចេកវិទ្យា បញ្ញាសប្បនិម្មិត (AI) ។ អតិផរណានៅក្នុង សហរដ្ឋ អាមេរិកបានកើនឡើងខ្ពស់ លើសពី ការរំពឹងទុក នាំឱ្យមានការ ព្យាករណ៍ថា ធនាគារកណ្តាល សហរដ្ឋ អាមេរិក នឹង រឹតបន្តឹងគោលនយោបាយរូបិយវត្ថុបន្ថែមទៀត បណ្ដាលឱ្យ ប៉ះពាល់ យ៉ាង ខ្លាំងជា ពិសេសលើការវាយតម្លៃភាគហ៊ុននៃវិស័យបច្ចេកវិទ្យា និងវិស័យពាក់កណ្តាលចម្លង ( Semiconductor) ។ តម្លៃប្រេងដែលបន្តកើនឡើងស្ថិតក្នុងកម្រិតខ្ពស់ បានបន្ថែមសម្ពាធ មួយ បន្ថែមទៀតទៅលើក្តីបារម្ភ អំពី អតិផរណា។ ជារួម ទីផ្សារភាគហ៊ុនក្នុងតំបន់អាស៊ីដែល ផ្ដោតខ្លាំង លើវិស័យបច្ចេកវិទ្យា បានទទួលរងនូវសម្ពាធលក់ចេញក្នុងទំហំ ដ៏ច្រើន នៅក្នុងអំឡុងពេលនៃការចុះខ្សោយនៃវិស័យបច្ចេកវិទ្យាសកលក្នុងខែតុលា។ ការវិនិយោគ របស់យើងលើភាគហ៊ុនក្នុងតំបន់អាស៊ី បានឆ្លុះបញ្ចាំងពីការផ្តោតអារម្មណ៍របស់យើងលើឱកាសកំណើនរយៈពេលវែងនៅក្នុ ង តំបន់នេះ។ បម្រែបម្រួលថ្លៃភាគហ៊ុនយ៉ាងគំហុក ក្នុងរយៈពេលខ្លី គឺជាហានិភ័យដែលកើតមានឡើងជាធម្មជាតិក្នុងវិធីសាស្ត្រវិនិយោគ មួយ នេះ ប៉ុន្តែការសម្រេចចិត្តវិនិយោគរបស់យើងនៅតែបន្ត ផ្ដល់អាទិ៍ភាព លើ មូលដ្ឋានគ្រឹះរបស់ក្រុមហ៊ុន និងសក្តានុពលរបស់ក្រុមហ៊ុនទាំងនោះក្នុងការបង្កើតផលចំណេញប្រកបដោយចីរ ភាព ក្នុងរយៈពេលវែង ។ មូលហេតុដែលនាំឱ្យ ផលប័ត្រវិនិយោគ មានការធ្លាក់ចុះ នៅក្នុងបរិបទនេះ កត្តាចម្បងដែលជិះឥទ្ធិពលអវិជ្ជមានដល់លទ្ធផលរបស់មូលនិធិ BAEF គឺការប្រមូលផ្តុំការ វិ និយោគលើភាគហ៊ុនប្រទេសកូរ៉េខាងត្បូង តៃវ៉ាន់ និងភាគហ៊ុនពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាលចម្លង ( Semiconductor) ដែលភាគហ៊ុនទាំងនេះបូកបញ្ចូលគ្នាមានទំហំ ៣២ , ៣% នៃផលប័ត្រវិនិយោគសរុប និង បានរួមចំណែកប្រមាណ ៤% ក្នុងទំហំនៃតម្លៃដែលបានធ្លាក់ចុះ។ មូលនិធិដែលអាចជួញដូរបាននៅប្រទេសកូរ៉េ ខាងត្បូង និងភាគហ៊ុនក្រុមហ៊ុន Samsung តែពីរមុខនេះ បានទាញទម្លាក់តម្លៃប្រមាណ ២% ទៅហើយ។ ប្រទេសកូរ៉េខាងត្បូង បានរងផលប៉ះពាល់យ៉ាងធ្ងន់ធ្ងរ ជាពិសេសពីការដកដើមទុនចេញ/ការលក់ចេញនូវភាគ ហ៊ុនពាក់ព័ន្ធនឹង បច្ចេកវិទ្យា បញ្ញាសប្បនិម្មិត (AI) ។ នៅថ្ងៃទី១៥ ខែតុលា សន្ទស្សន៍ភាគហ៊ុនគំរូ ( Benchmark index) របស់ប្រទេសនេះ បានធ្លាក់ចុះប្រមាណ ៨%។ ការធ្លាក់ចុះនៃតម្លៃភាគហ៊ុនរបស់ក្រុមហ៊ុន Samsung បានកើតឡើង បើទោះបីជាក្រុមហ៊ុនបានផ្ដល់ការព្យាករណ៍ថា ប្រាក់ចំណេញប្រតិបត្តិការ សម្រាប់ត្រីមាសទីបីនឹងកើនឡើងយ៉ាងច្រើនក៏ដោយ ដែលនេះបង្ហាញថាក្នុងរយៈពេលខ្លីក្តីបារម្ភលើការវាយតម្លៃ ភាគហ៊ុន លក្ខខណ្ឌហិរញ្ញប្បទាន និងការប្រកួតប្រជែង មានទម្ងន់ធ្ងន់ជាងភាពប្រសើរឡើងនៃប្រាក់ចំណេញ។ ការធ្លាក់ចុះនេះត្រូវបានបង្កើនទម្ងន់បន្ថែមទៀត ដោយសារការធ្លាក់ថ្លៃយ៉ាងគំហុកនៃតម្លៃភាគហ៊ុនរបស់ក្រុមហ៊ុន ខ្នាត តូច និងភាគហ៊ុនក្នុងវិស័យហិរញ្ញវត្ថុមួយចំនួននៅប្រទេសសិង្ហបុរី។ ភាគហ៊ុន Addvalue បានធ្លាក់ចុះ ២២ , ៩% , UOB Kay-Hian ធ្លាក់ចុះ ២៥ , ២% និង OCBC ធ្លាក់ចុះ ១០ , ៣%។ ធនាគារ OCBC បានប្រឈមមុខនឹងកត្តាជំរុញអវិជ្ជមានជាក់លាក់មួយ នៅពេលដែលស្ថាប័ន Citi បានទម្លាក់ចំណាត់ថ្នាក់ភាគហ៊ុននេះពី « អព្យាក្រឹត ( Neutral)» មក « លក់ ( Sell)» ដោយលើកឡើងពីហានិភ័យនៃប្រាក់ចំណេញត្រីមាសទីបី សម្ពាធលើគម្លាតអត្រាការប្រាក់សុទ្ធ ( Net interest margins) ដែលកើតចេញពីថ្លៃដើមប្រាក់បញ្ញើខ្ពស់ជាងមុន និងលទ្ធភាពនៃការត្រឡប់មករកកម្រិតធម្មតានៃប្រាក់ចំណូលពីសេវាកម្មគ្រប់គ្រងទ្រព្យសកម្ម ដែលធ្លាប់តែកើន ឡើងយ៉ាងខ្លាំងខុសធម្មតាក្នុងឆមាសទីមួយ។ ចំណែកឯភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុន Addvalue គឺបណ្តាល ម កពីការលក់យកប្រាក់ចំណេញបន្ទាប់ពីតម្លៃភាគហ៊ុននេះបានកើនឡើងយ៉ាងខ្លាំងនាពេលកន្លងមក។ ក្រុមហ៊ុនផ្គត់ផ្គង់ពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាលចម្លង ( Semiconductor) នៅប្រទេសសិង្ហបុរី ដែលផ្គត់ផ្គង់ដល់ក្រុមហ៊ុនផលិតបន្ទះឈីបធំៗ បានធ្លាក់ចុះតម្លៃយ៉ាងគំហុកជាងក្រុមហ៊ុនផលិតបន្ទះឈីបខ្នាតធំទៅទៀត ដោយភាគហ៊ុន Frencken បានធ្លាក់ចុះ ១៤ , ៩% , UMS ធ្លាក់ចុះ ១៤ , ៨% និង AEM ធ្លាក់ចុះ ៩ , ៩%។ ភាគ ហ៊ុនទាំងនេះបូកបញ្ចូលគ្នាមានទំហំប្រមាណ ១៤% នៃផលប័ត្រវិនិយោគសរុប និងបានទាញទម្លាក់តម្លៃបន្ថែមទៀតប្រមាណ ២ , ៣%។ ដូចគ្នានឹងការលក់ចេញភាគហ៊ុនបច្ចេកវិទ្យាសកលផងដែរ ក្តីបារម្ភកាន់តែ ខ្លាំង លើវដ្តនៃការវិនិយោគលើវិស័យ បច្ចេកវិទ្យា AI បានដាក់សម្ពាធលើចិត្តសាស្ត្រទីផ្សារ លើសពីលទ្ធផលប្រតិបត្តិការដែលបានរាយការណ៍របស់ក្រុមហ៊ុននីមួយៗទៅទៀត។ ក៏មានភាគហ៊ុនមួយចំនួននៅក្នុង ផលប័ត្រវិនិយោគ ទទួលបានផលចំណេញ ប៉ុន្ដែវា មិនមានទំហំគ្រប់គ្រាន់ដើម្បីទប់ទល់នឹងការខាតបង់ទាំងនោះឡើយ។ ហេតុអ្វីបានជាយើងនៅតែបន្ដរក្សាការវិនិយោគរបស់យើងលើភាគហ៊ុនទាំងនេះ? ទោះបីជាមានភាពចុះខ្សោយនាពេលថ្មីៗនេះក៏ដោយ យើងនៅតែបន្តរក្សាទុកនូវភាគហ៊ុនទាំងនេះ ពីព្រោះកត្តា ជំរុញប្រាក់ចំណេញជាមូលដ្ឋាននៅតែមានភាពប្រាកដនិយម និងត្រូវគ្នានឹងរយៈពេលនៃការវិនិយោគរបស់យើ ង។ ការលក់ចេញយ៉ាងគំហុកនេះ បានទាញទម្លាក់តម្លៃភាគហ៊ុនឱ្យធ្លាក់ចុះខ្លាំងជាងលក្ខខណ្ឌវិនិយោគពិតប្រាកដក្នុងរយៈពេលមធ្យម ទៅរយៈពេលវែង។ នៅក្នុងវិស័យពាក់កណ្តាលចម្លង ( Semiconductor) ការកែតម្រូវថ្លៃនេះបានកើតឡើងក្នុងពេលដំណាលគ្នានឹងការកើនឡើងជាបន្តបន្ទាប់ នៃតម្រូវការលើសមត្ថភាព គណនារបស់បច្ចេកវិទ្យា AI (AI compute) ។ របាយការណ៍ចុងក្រោយ និងការបញ្ជាក់ការព្យាករណ៍របស់ក្រុមហ៊ុន TSMC បានចង្អុលបង្ហាញពីតម្រូវការស្ថិតស្ថេរលើបន្ទះឈីបកម្រិតខ្ពស់ ខណៈដែលការព្យាករណ៍ប្រាក់ចំណេញរបស់ក្រុមហ៊ុន Samsung ឆ្លុះបញ្ចាំងពីការលក់ និងតម្លៃបន្ទះអង្គចងចាំ ( Memory chips) ដ៏រឹងមាំជាងមុន។ ការវិវត្តទាំងនេះ ទ្រទ្រង់ដល់ការរក្សាទុកការវិនិយោគនៅក្នុងវិស័យនេះ ទោះ ជាយ៉ាងណាក៏ដោយ យើង ទទួលស្គាល់ថា ប្រតិបត្តិការអាជីវកម្មដ៏រឹងមាំ មិនអាចលុបបំបាត់ហានិភ័យនៃការវាយតម្លៃភាគហ៊ុន ឬលទ្ធភាពនៃបម្រែបម្រួលតម្លៃភាគហ៊ុន យ៉ាងគំហុកនោះឡើយ ។ ភាគហ៊ុន ក្នុង វិស័យពាក់កណ្តាលចម្លង ( Semiconductor) របស់យើងនៅប្រទេសសិង្ហបុរី ត្រូវបានបំបែក លើផ្នែកផ្សេងៗគ្នានៃវដ្តវិនិយោគនេះ។ ក្រុមហ៊ុន UMS ទទួលបានផលប្រយោជន៍ពីតម្រូវការឧបករណ៍ ធន់ធ្ងន់ និងការកើនឡើងនៃប្រតិបត្តិការលើបច្ចេកវិទ្យាវេចខ្ចប់បន្ទះឈីបកម្រិតខ្ពស់ ( Advanced packaging) រីឯ ក្រុមហ៊ុន AEM ផ្តល់នូវការចូលរួមក្នុងដំណើរការធ្វើតេស្តបន្ទះឈីបដែលមានភាពស្មុគស្មាញខ្លាំង ខណៈដែលក្រុមហ៊ុន Frencken ផ្តល់នូវ ពិពិធកម្មដោយផ្ដោតលើ ផ្នែកផលិត។ ហេតុផលនៃការរក្សាទុកនូវភាគហ៊ុនទាំងនេះ គឺផ្អែក លើប្រាក់ចំណេញរំពឹងទុកនាពេលអនាគតរបស់ពួកគេ ក្នុងពេលដែលអតិថិជនវិនិយោគបន្ថែមលើសមត្ថភាពផ លិត និងរចនាសម្ព័ន្ធបន្ទះឈីបកម្រិតខ្ពស់ ជាជាងការរំពឹងទុកថាភាគហ៊ុនពាក់ព័ន្ធនឹងវិស័យពាក់កណ្តាល ចម្លង (Semiconductor) ទាំងអស់នឹងងើបឡើងវិញក្នុងពេលដំណាលគ្នានោះឡើយ។ សម្រាប់ភាគហ៊ុននៅក្នុងវិស័យហិរញ្ញវត្ថុ លទ្ធផលប្រតិបត្តិការនាពេលថ្មីៗនេះ ផ្តល់នូវមូលដ្ឋានគ្រឹះក្នុងការបែងចែកឱ្យច្បាស់រវាងភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុន និងការធ្លាក់ចុះនៃគុណភាពអាជីវកម្ម។ ប្រាក់ចំណូលពីសេវាកម្មគ្រប់គ្រងទ្រព្យសកម្ម និងប្រាក់ចំណូលមិនមែនការប្រាក់ផ្សេងទៀតរបស់ធនាគារ OCBC បានជួយទប់ទល់នឹងសម្ពាធលើគម្លាតអត្រាការប្រាក់កម្ចី ( Lending margins) ខណៈដែលស្ថានភាពដើមទុនរបស់ខ្លួននៅតែបន្តទ្រទ្រង់ដល់កំណើនអាជីវកម្ម និងការបែងចែកផលចំណេញ។ ក្រុមហ៊ុន UOB Kay Hian បានរាយការណ៍ពីប្រាក់ចំណេញឆមាសទីមួយកើនឡើងយ៉ាងខ្លាំង ដែលទ្រទ្រង់ដោយសកម្មភាពជួញដូរកាន់តែសកម្ម ប្រាក់ចំណូលពីកម្រៃជើងសារ និងប្រាក់ចំណូលពីការប្រាក់។ យើងនៅតែបន្តរក្សាការវិនិយោគលើប្រភពប្រាក់ចំណេញទាំងនេះ ខណៈដែលទទួលស្គាល់ថា ប្រាក់ចំណូលពាក់ព័ន្ធនឹងការគ្រប់គ្រងទ្រព្យសកម្ម និងសកម្មភាពឈ្មួញជើងសារ គឺមានភាពប្រែប្រួលងាយរងគ្រោះតាមស្ថានភាពទីផ្សារ ហើយអត្រាកំណើននាពេលថ្មីៗនេះ អាចនឹងមិនបន្តកើតមានក្នុងកម្រិតដដែលនោះឡើយ។ យើងនៅតែបន្តរក្សាការវិនិយោគលើក្រុមហ៊ុន Addvalue ដោយសារកំណើនរយៈពេលវែងនៃប្រព័ន្ធភ្ជាប់ទំនាក់ទំនងតាមផ្កាយរណប និងហេដ្ឋារចនាសម្ព័ន្ធអវកាស។ ភាពចុះខ្សោយនៃតម្លៃភាគហ៊ុននាពេលថ្មីៗនេះ ហាក់ដូចជាឆ្លុះបញ្ចាំងភាគខ្លះពីការលក់យកប្រាក់ចំណេញ បន្ទាប់ពីតម្លៃភាគហ៊ុនបានហក់ឡើងយ៉ាងខ្លាំង ខណៈដែលការបញ្ជាទិញជាបន្តបន្ទាប់ បានទ្រទ្រង់ដល់ទស្សនវិស័យកំណើនជាមូលដ្ឋានរបស់ក្រុមហ៊ុន។ នៅក្នុងខែកញ្ញា Addvalue បានប្រកាសពីការទទួលបានការបញ្ជាទិញថ្មីៗក្នុងទំហំទឹកប្រាក់ ១៥.០០០.០០០ (ដប់ប្រាំលាន) ដុល្លារអាមេរិក លើអាជីវកម្មប្រព័ន្ធភ្ជាប់ទំនាក់ទំនងអវកាស និងវិទ្យុឌីជីថលកម្រិតខ្ពស់របស់ខ្លួន ដែលធ្វើឱ្យបញ្ជីការបញ្ជាទិញដែលមិនទាន់សម្រេច ( Order book) កើនឡើងដល់ ២០ . ២០០.០០០ (ម្ភៃ លាន ពីររយពាន់ ) ដុល្លារអាមេរិក។ ការបំប្លែងការបញ្ជាទិញទាំងនេះឱ្យទៅជាប្រាក់ចំណេញ និងលំហូរសាច់ប្រាក់ នៅតែជាចំណុចស្នូលនៃលក្ខខណ្ឌវិនិយោគរបស់យើង។ សរុបរួមមក យើងនៅតែបន្តមានភាពប្រុងប្រយ័ត្ន និងជ្រើសរើសយ៉ាងសម្រិតសម្រាំង ហើយយើងមើលឃើញថាការធ្លាក់ចុះនេះ គឺជាឱកាសដ៏មានសក្តានុពលក្នុងការទិញបន្ថែមលើភាគហ៊ុនដែលមានស្រាប់ ជាជាង អង្គុយរង់ចាំមើលស្ថានភាពទីផ្សារដោយមិនធ្វើអ្វីទាំងអស់។ ការបន្តកាន់កាប់ភាគហ៊ុន នៅតែត្រូវផ្ដោតលើ មូលដ្ឋាន គ្រឹះរបស់ក្រុមហ៊ុន ការវាយតម្លៃភាគហ៊ុនក្នុងកម្រិតដែលអាចទទួលយកបាន និងកំណើនប្រាក់ចំណេញពិតប្រាកដ។ អ្វីដែលយើងនឹងធ្វើបន្ដ ជំហានប ន្ទាប់ យើងមានបំណងបង្កើនការវិនិយោគលើក្រុមហ៊ុន ដែលមានមូនធនទីផ្សារ ធំ ប្រកបដោយ គុណភាពខ្ពស់ និងក្រុមហ៊ុនឈានមុខដែលមានស្ថិរភាពរឹងមាំ ( Blue-chip companies) ដើម្បីពង្រឹងភាពធន់នៃផលប័ត្រវិនិយោគ នៅក្នុងអំឡុងពេលដែលទីផ្សារបន្តមានភាពមិនទៀងទាត់។ យើងនឹងផ្តល់ អាទិ៍ ភាពដល់អាជីវកម្មទាំងឡាយណាដែលមាន របាយការណ៍តុល្យការ រឹងមាំ ប្រាក់ចំណូល មានស្ថិរភាព និងលំហូរសាច់ប្រាក់ប្រកបដោយចីរភាពព្រមទាំងមានប្រៀប ក្នុង ប្រកួតប្រជែងប្រកបដោយនិរន្តរភាព។ ប្រសិនបើទីផ្សារនៅតែ បន្ដធ្លាក់ចុះ បន្ថែមទៀត វានឹងផ្តល់ឱកាសឱ្យយើងក្នុងការបង្កើនទំហំវិនិយោគនៅតម្លៃល្អ ខណៈពេលដែលយើងនៅតែប្រកាន់ខ្ជាប់នូវវិធីសាស្ត្រវិនិយោគប្រកបដោយវិន័យលើការវាយតម្លៃភាគហ៊ុន។ ការ បដិសេធ ៖ ឯកសារនេះត្រូវបានចេញផ្សាយក្នុងគោលបំណងផ្តល់ព័ត៌មាន និងបង្កើនការយល់ដឹងរបស់វិនិយោគិនតែប៉ុណ្ណោះ ដើម្បីពន្យល់ពីកត្តានានាដែលរួមចំណែកដល់ការប្រែប្រួលនៃតម្លៃទ្រព្យសកម្មសុទ្ធ ( NAV) របស់មូលនិធិ BAEF ។ ឯកសារនេះមិនមែនការណែនាំឱ្យវិនិយោគ ការផ្តល់យោបល់វិនិយោគ ការផ្តល់ជូន ឬការដេញថ្លៃដើម្បីទិញ-លក់ ឬកាន់កាប់ឯកតាមូលនិធិរបស់មូលនិធិ BAEF នោះឡើយ។ ព័ត៌មានដែលបានផ្តល់ជូននៅក្នុងឯកសារនេះ មិនគួរត្រូវបានយកមកធ្វើជាមូលដ្ឋានគ្រឹះតែមួយគត់សម្រាប់ការសម្រេចចិត្តវិនិយោគណាមួយឡើយ ហើយក៏មិនមែនជាការធានាចំពោះលទ្ធផលវិនិយោគនាពេលអនាគតនោះដែរ។ វិនិយោគិនគួរតែផ្អែក លើឯកសារផ្តល់ជូនជាផ្លូវការនិងឯកសារផ្ដល់ព័ត៌មាន ហើយវាយតម្លៃដោយប្រុងប្រយ័ត្នលើគោលដៅវិនិយោគផ្ទាល់ខ្លួន និងកម្រិតហានិភ័យដែលខ្លួនអាចទទួលយកបាន មុនពេលធ្វើការសម្រេចចិត្តវិនិយោគណាមួយ។

អាន 1 នាទីអានបន្ថែម
2026 September Market Outlook: Navigating Market Divergence
Market Outlook1 តុលា 2026

2026 September Market Outlook: Navigating Market Divergence

The Fed maintained a restrictive, data-dependent stance through August and subsequently raised the federal funds target range by 25 basis points to 3.75-4.00% citing persistent inflationary pressures. Updated projections point to the possibility of one further increase in 2026. Elevated long-dated US Treasury yields continue to present a valuation risk particularly for growth, technology and AI-related companies, whose expected cash flows lie further in the future. At the same time, continued corporate earnings delivery and investments in strategic technologies along the tech supply chain have so far helped the global economy absorb tighter financial conditions. Strong earnings guidance from major global technology companies supports the view that investment in data centres, advanced chips and supporting infrastructure remains resilient. Within Asia, performance has diverged meaningfully across countries. Singapore remains the region’s defensible market, with strong banking profitability and wealth management inflows attracting investor interest amid global uncertainty. Taiwan and South Korea’s technology sector continues to be major beneficiaries of surging AI-related demand. On the other hand, confidence towards China’s and Indonesia’s growth outlook remains fragile. China’s slow economic momentum is a result of a weak property market and slow domestic consumption, while Indonesia’s commodity price normalisation and concerns over capital outflows weigh on sentiment. Against this backdrop, maintaining well-diversified exposure across geographies and themes remains important. We continue to be highly selective in stock selection, adhering to a disciplined, bottom-up approach to portfolio construction that prioritises quality and resilience to macroeconomic uncertainty.

អាន 1 នាទីអានបន្ថែម
ក្រុមហ៊ុន បេនចារ៉ាន និងដៃគូ សហការរៀបចំសិក្ខាសាលាស្តីពី «ឱកាសមាសនៃការវិនិយោគមូលបត្រ» នៅខណ្ឌច្បារអំពៅ
Roadshow12 កញ្ញា 2026

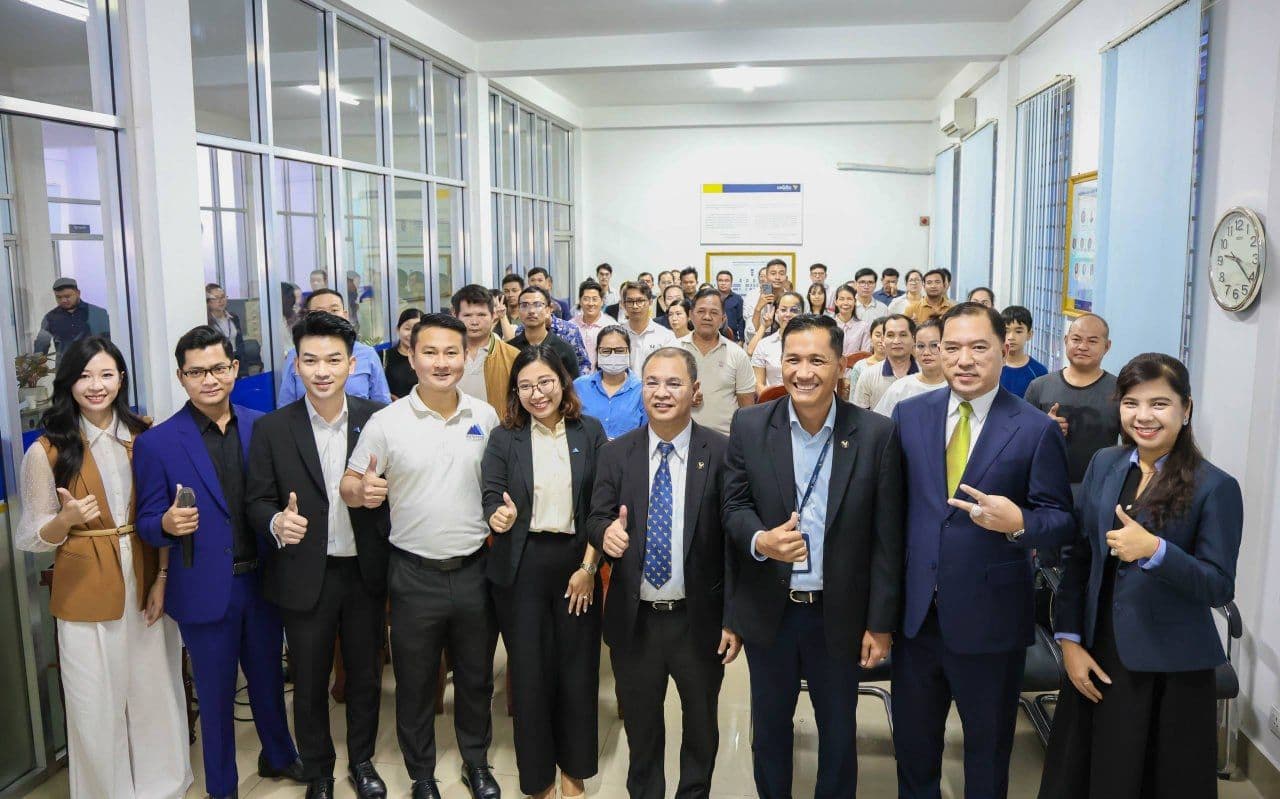
ក្រុមហ៊ុន បេនចារ៉ាន និងដៃគូ សហការរៀបចំសិក្ខាសាលាស្តីពី «ឱកាសមាសនៃការវិនិយោគមូលបត្រ» នៅខណ្ឌច្បារអំពៅ

ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក សហការជាមួយ ក្រុមហ៊ុនមូលបត្រ អេស៊ីលីដា ម.ក និងសាខាក្រុមហ៊ុនក្នុងស្រុកធនាគារអេស៊ីលីដា ភីអិលស៊ី (ខណ្ឌច្បារអំពៅ-សង្កាត់ច្បារអំពៅទី១) បានរៀបចំដោយជោគជ័យនូវសិក្ខាសាលាស្តីពី “ឱកាសមាសនៃការវិនិយោគមូលបត្រ” ដែលជាផ្នែកមួយនៃដំណើរការផ្សព្វផ្សាយកម្មវិធីរ៉ូដសូ លើកទី៣។ សិក្ខាសាលានេះបានរៀបចំឡើងនៅសាលប្រជុំរបស់សាខាក្រុមហ៊ុនក្នុងស្រុកធនាគារអេស៊ីលីដា ភីអិលស៊ី (ខណ្ឌច្បារអំពៅ-សង្កាត់ច្បារអំពៅទី១) កាលពីព្រឹកថ្ងៃទី១២ ខែកញ្ញា ឆ្នាំ២០២៦។ សិក្ខាសាលានេះរៀបចំឡើងក្នុងគោលបំណងលើកកម្ពស់ការយល់ដឹងអំពីការវិនិយោគក្នុងទីផ្សារមូលធននិងមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF) ដែលជាគម្រោងវិនិយោគរួម (CIS)។ យើងខ្ញុំសូមថ្លែងអំណរគុណយ៉ាងជ្រាលជ្រៅចំពោះដៃគូសហការនិងសិក្ខាកាមទាំងអស់ ដែលបានចូលរួមនិងគាំទ្រដល់ការរៀបចំសិក្ខាសាលានេះប្រកបដោយភាពជោគជ័យ។ សូមថ្លែងអំណរគុណជាពិសេសចំពោះលោក សុខ ច័ន្ទតុលា អនុប្រធានផ្នែកលក់និងទីផ្សារ នៃក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក ដែលបានចូលរួមជាវាគ្មិនសម្រាប់បទបង្ហាញដ៏មានអត្ថន័យនិងខ្លឹមសារយ៉ាងមានសារៈសំខាន់អំពី “មូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF)”។ យើងខ្ញុំរីករាយនិងស្វាគមន៍អ្នកទាំងអស់គ្នាក្នុងកម្មវិធីបន្ទាប់។

អាន 1 នាទីអានបន្ថែម
សិក្ខាសាលាអំពីការវិនិយោគមូលបត្រ ក្នុងកម្មវិធីរ៉ូដសូ លើកទី៣ នៅខណ្ឌមានជ័យ
Roadshow5 កញ្ញា 2026

សិក្ខាសាលាអំពីការវិនិយោគមូលបត្រ ក្នុងកម្មវិធីរ៉ូដសូ លើកទី៣ នៅខណ្ឌមានជ័យ

ក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក សហការជាមួយ ក្រុមហ៊ុនមូលបត្រ អេស៊ីលីដា ម.ក និងសាខាក្រុមហ៊ុនក្នុងស្រុកធនាគារអេស៊ីលីដា ភីអិលស៊ី (ខណ្ឌមានជ័យ-សង្កាត់បឹងទំពុនទី១) បានរៀបចំដោយជោគជ័យនូវសិក្ខាសាលាស្តីពី “ឱកាសមាសនៃការវិនិយោគមូលបត្រ” ដែលជាផ្នែកមួយនៃដំណើរការផ្សព្វផ្សាយកម្មវិធីរ៉ូដសូ លើកទី៣។ សិក្ខាសាលានេះបានរៀបចំឡើងនៅសាលប្រជុំរបស់សាខាក្រុមហ៊ុនក្នុងស្រុកធនាគារអេស៊ីលីដា ភីអិលស៊ី (ខណ្ឌមានជ័យ-សង្កាត់បឹងទំពុនទី១) កាលពីព្រឹកថ្ងៃទី០៥ ខែកញ្ញា ឆ្នាំ២០២៦។ សិក្ខាសាលានេះរៀបចំឡើងក្នុងគោលបំណងលើកកម្ពស់ការយល់ដឹងអំពីការវិនិយោគក្នុងទីផ្សារមូលធននិងមូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF) ដែលជាគម្រោងវិនិយោគរួម (CIS)។ យើងខ្ញុំសូមថ្លែងអំណរគុណយ៉ាងជ្រាលជ្រៅចំពោះដៃគូសហការនិងសិក្ខាកាមទាំងអស់ ដែលបានចូលរួមនិងគាំទ្រដល់ការរៀបចំសិក្ខាសាលានេះប្រកបដោយជោគជ័យ។ សូមថ្លែងអំណរគុណជាពិសេសចំពោះលោក សុខ ច័ន្ទតុលា អនុប្រធានផ្នែកលក់និងទីផ្សារ នៃក្រុមហ៊ុន បេនចារ៉ាន អ៊ែសេត មេនេចម៉ិន (ខេមបូឌា) ម.ក ដែលបានចូលរួមជាវាគ្មិនសម្រាប់បទបង្ហាញដ៏មានអត្ថន័យនិងខ្លឹមសារយ៉ាងមានសារៈសំខាន់អំពី “មូលនិធិមូលបត្រកម្មសិទ្ធិអាស៊ី ប៊ីអេអឹមស៊ី (BAEF)”។ យើងខ្ញុំរីករាយនិងស្វាគមន៍អ្នកទាំងអស់គ្នាក្នុងកម្មវិធីបន្ទាប់។

អាន 1 នាទីអានបន្ថែម