

洞察力
获取最新资讯、专家分析及市场展望,抢先洞察行业动态。
新闻中心
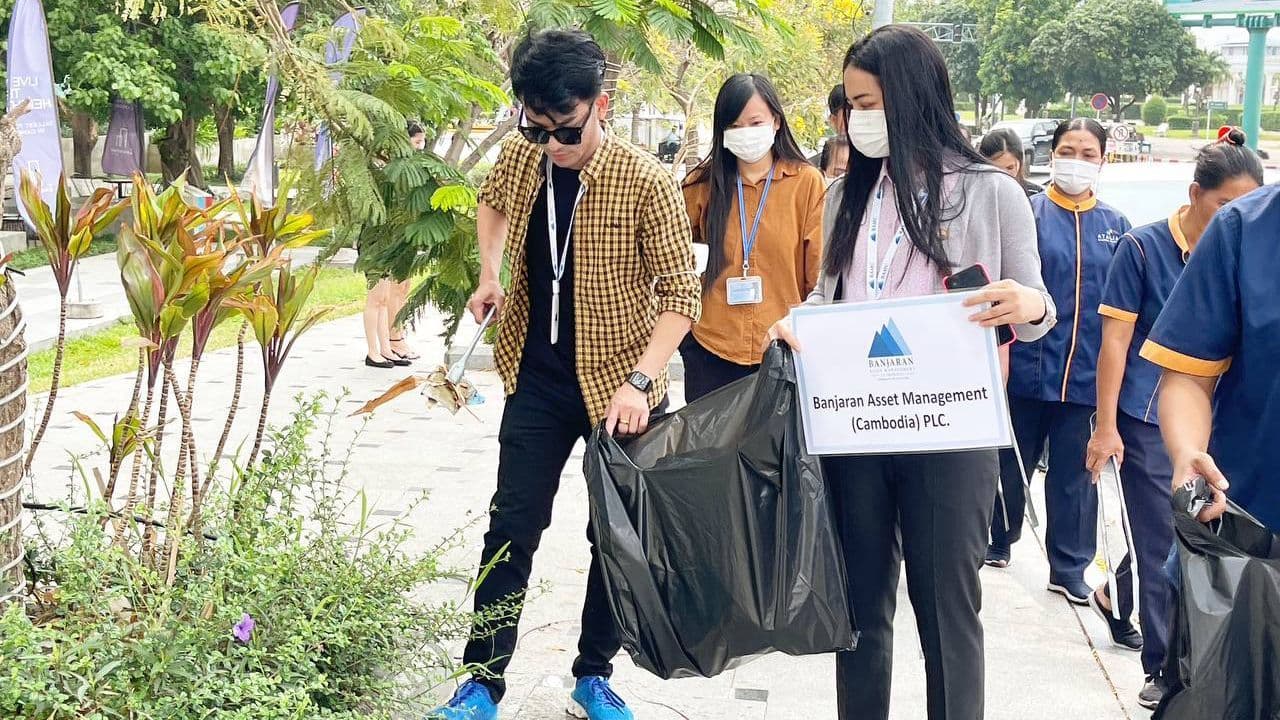
富亚资产管理 (柬埔寨) 参与绿色清洁行动
柬埔寨 · 金边 · 钻石岛 —— 富亚资产管理 ( 柬埔寨 ) 有限公司近日自豪地参与了在钻石岛举行的绿色清洁行动,进一步彰显公司对环境保护与可持续发展的坚定承诺。 本次活动旨在提升公众对维护清洁、绿色公共空间重要性的认知,并鼓励社区积极参与各类环保行动。活动期间,富亚资产管理 ( 柬埔寨 ) 的员工与当地志愿者及社区居民携手合作,开展了包括垃圾清理及环保意识宣导在内的多项实践活动。 此次亲身参与不仅为钻石岛的环境美化作出了积极贡献,也有效向参与者传达了环境保护责任意识,强调了为子孙后代保护自然资源的重要性。 富亚资产管理 ( 柬埔寨 ) 有限公司董事总经理 Ben Lee 先生表示: “ 我们认为,企业责任不仅体现在财务表现上,更体现在对环境的积极守护。通过参与此类活动,我们希望能够激励更多企业共同为建设一个更加清洁、绿色的柬埔寨贡献力量。 ” 本次绿色清洁行动汇聚了多家机构及地方政府代表,充分展现了集体行动在推动可持续发展方面的重要性。富亚资产管理 ( 柬埔寨 ) 的参与,不仅体现了其在金融服务领域的专业追求,也反映了公司在推动环保意识与社会责任方面的长期承诺。 作为企业社会责任战略的重要组成部分,富亚资产管理 ( 柬埔寨 ) 未来将持续参与有利于社区发展与环境保护的相关活动,进一步巩固其作为柬埔寨金融行业负责任企业典范的形象。
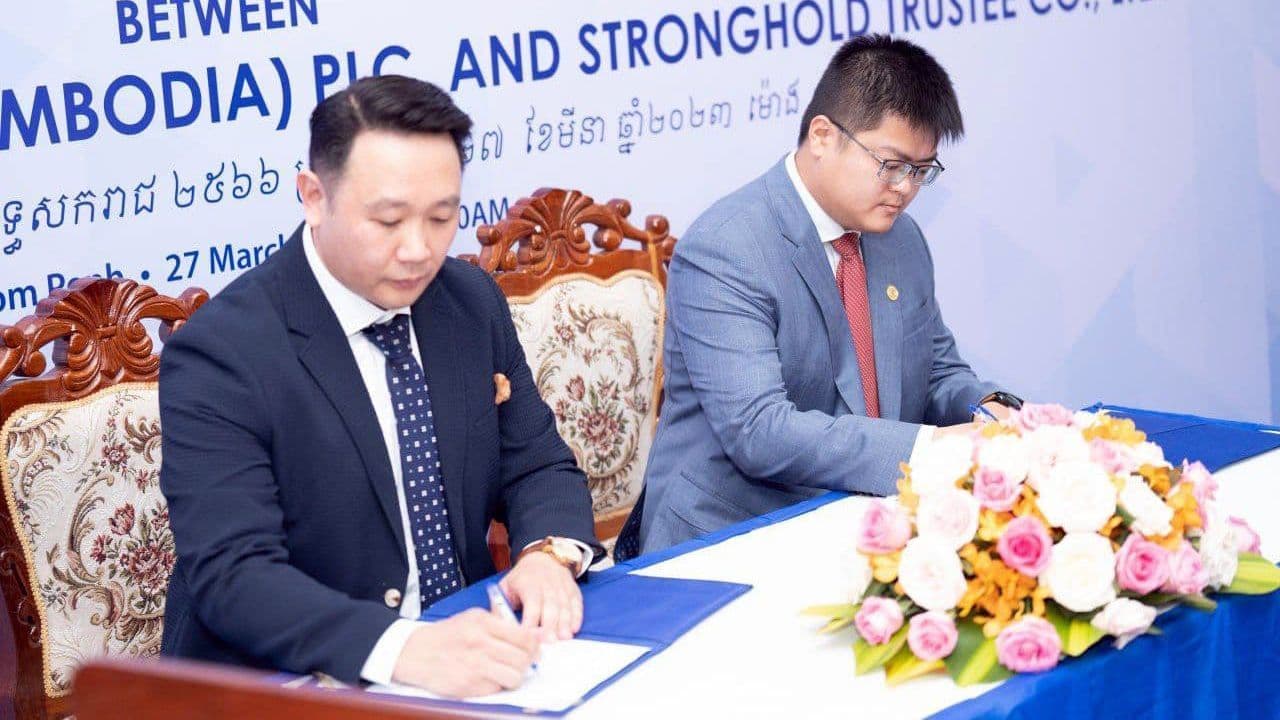
富亚资产管理 (柬埔寨) 有限公司与 碉堡信托有限公司携手合作共同推出市场领先的公募投资基金
金边,柬埔寨 —— 富亚资产管理 ( 柬埔寨 ) 有限公司与 碉堡信托有限公司近日举行了隆重的签约仪式,正式确立双方在推出柬埔寨首只公募基金及集体投资计划方面的合作关系。该仪式由柬埔寨证券交易监管机构 (SERC) 总干事 Sou Socheat 阁下亲自主持,并有多位监管机构官员出席见证。 在获得柬埔寨证券交易监管机构最终批准后,此项合作将成为柬埔寨金融服务行业的重要里程碑,为零售投资者提供除传统银行存款之外的全新投资选择。该基金将由富亚资产管理 ( 柬埔寨 ) 有限公司担任基金管理人,碉堡信托有限公司 出任受托人,而新加坡富亚资产管理私人有限公司则担任投资顾问。 此次合作将使柬埔寨投资者无需前往香港或新加坡等国际金融中心,即可参与全球资本市场投资。碉堡首席执行官 Hans Chen 先生表示,对基金的推出充满信心,并强调 碉堡将以高度的专业性与丰富的受托管理经验支持该项目。富亚资产管理 ( 柬埔寨 ) 董事总经理 Ben Lee 先生则指出,本基金引入了国际标准的基金管理制度,并为本地基金管理生态系统中的专业人才提供系统化培训。 富亚资产管理 ( 柬埔寨 ) 成立于 2022 年,持有由柬埔寨证券交易监管机构颁发的基金管理牌照,由 Banjaran Holdings Pte Ltd (新加坡)、 Best Magnet Capital Co., Ltd 及 Primo Plus Co., Ltd 共同合资设立。 碉堡信托有限公司是依据《柬埔寨信托法》设立并获全面牌照的首家受托机构,专注于为客户提供量身定制的信托服务解决方案。 此外,新加坡富亚资产管理私人有限公司 (BAMPL) 目前管理资产规模约 50 亿美元,在多元资产类别的投资管理领域拥有深厚经验,进一步巩固了本次基金项目的专业基础。 该公募投资基金的推出,标志着柬埔寨资本市场发展的关键一步,不仅为本地投资者提供了新的财富增长渠道,也为未来金融行业的持续创新与深化奠定了坚实基础。 More News Cambodia Investment Review Securities and Exchange Regulator of Cambodia Trust Regulator
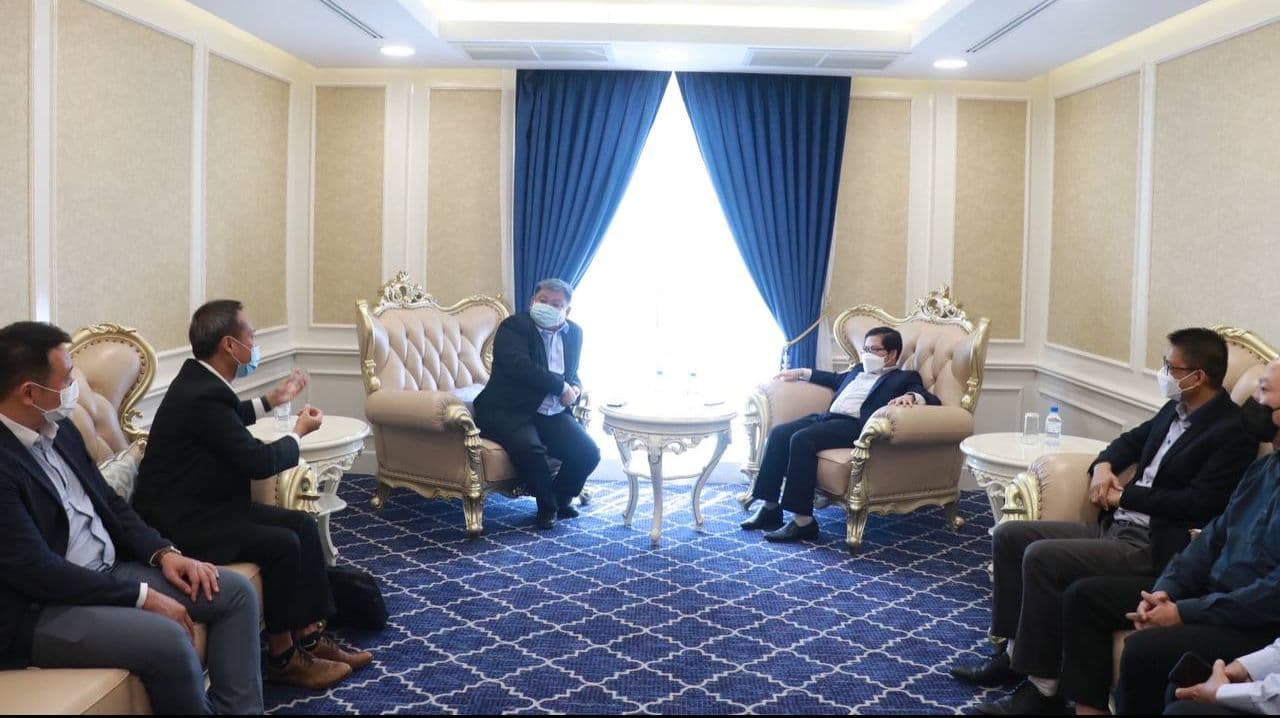
柬埔寨证券交易监管机构 欢迎新加坡富亚资产管理私人有限公司就柬埔寨证券市场进行战略会谈
2022 年 5 月 4 日,金边 为进一步推动柬埔寨资本市场的成长与现代化,柬埔寨证券交易监管机构 (SERC) 总干事、皇家政府代表 Sou Socheat 阁下 ,携同柬埔寨证券交易监管机构 副总干事 Vin Pheakdey 博士阁下 ,于 2022 年 5 月 4 日正式会见了来自新加坡的资产管理公司 富亚资产管理私人有限公司 (BAMPL) 高管团队。访问代表团由富亚资产管理私人有限公司首席执行官 Aaron Ng 先生 与 执行董事 Low Hon-Yu Low 先生 率领。 此次会晤为双方就柬埔寨证券市场的战略合作及潜在商业机会提供了重要平台。 Sou Socheat 阁下 详细介绍了柬埔寨资本市场的监管框架、投资环境及机构基础设施,并强调政府正在进行的改革举措旨在提升市场透明度、保护投资者权益,并确保国际合规,从而使柬埔寨成为具有吸引力的新兴市场。 会谈重点还涵盖了柬埔寨通过丰富金融工具、吸引国内外投资者参与以深化市场发展的举措。富亚资产管理私人有限公司 (BAMPL) 表示出对在柬埔寨开展投资及运营的浓厚兴趣,此举与其亚太区整体战略高度契合,有助于为投资者提供更多元化的市场机会。 Vin Pheakdey 博士阁下 进一步强调了监管合规、稳健风险管理标准及持续投资者教育的重要性,并向富亚资产管理私人有限公司保证,柬埔寨证券交易监管机构将支持有信誉的外资机构在柬埔寨市场负责任地开展业务。 富亚资产管理私人有限公司团队 分享了其业务模式、区域经验及在柬埔寨资本市场的战略愿景,其提出的业务计划,包括基金管理与分销服务,也进行了详细审议。 Sou Socheat 阁下 在会议总结中提供了建设性反馈,概述了获得牌照及运营批准的关键监管要求,并就如何在柬埔寨证券市场建立业务实体提供了实际指导,同时重申柬埔寨证券交易监管机构对认真投资者及合作伙伴的开放态度,鼓励其与柬埔寨的金融发展目标保持一致。 此次会晤体现了柬埔寨推动资本市场发展、增强国际连接的积极姿态,为吸引外资、推动金融产品创新及加速经济长期增长奠定了基础,对本地及国际投资者均具有重要意义。
市场展望
2024年4月市场展望:在通胀、利率及地缘政治风险中把握波动
近期,受美国通胀与零售销售数据持续高于预期影响,债券及股票市场波动加剧。对此,美联储再次选择按兵不动,暂不降息,等待更多全面的数据以作进一步决策。美联储的谨慎态度促使投资者大幅调整利率预期,直接影响了股市表现。鉴于近期大宗商品价格显著上涨,我们认为市场对通胀反弹的担忧是合理的,这些因素可能推动未来几个月的物价上涨。目前来看,我们判断近期股市波动更多是对债券收益率上升的短期反应,我们将继续密切关注这一趋势。 在中国方面,政府对 “ 白名单 ” 房地产项目的支持取得显著进展,截至 3 月底,相关融资规模已达 4,690 亿元人民币,远高于此前披露的约 2,000 亿元。鉴于中国住宅房地产市场规模庞大,我们预计未来还将有更多资金投入。此外,市场普遍预期中国人民银行将通过公开市场操作逐步增加国债交易量,这被视为一种货币政策宽松的信号。连同中国第一季度 GDP 表现和 PMI 改善,这些都是积极的经济信号。然而,我们也注意到部分关键指标出现放缓,例如零售销售和工业生产仍然疲弱,显示国内经济复苏力度仍显不足,我们将在未来几个月继续追踪这些变化。 在地缘政治方面,伊朗与以色列的紧张局势正持续升温,以色列正考虑对伊朗近期的无人机袭击进行回应。这一局势有可能推升原油价格,短期内增加通胀压力。同时,美中关系仍是长期结构性风险。近期,美国国会提出一项法案,拟禁止共同基金投资包含中国股票的指数。这与过去一年全球投资组合对中国资产的配置下降趋势一致。受此影响,目前美国股市相较中国股市的估值溢价已显著高于历史平均水平。我们认为,一旦中国经济稳定并重回可持续增长轨道,这一估值差距或有望收窄。 短期而言,美国的通胀压力和中国经济的不确定性仍可能为股市带来挑战。然而,我们分析当前数据后认为,这更可能是由于发达市场高估值引发的阶段性调整。随着市场波动带来新的错价机会,我们将继续关注并把握潜在的投资良机。
2024年3月市场展望:高利率环境、中国经济举措与企业盈利的多重影响
整个 3 月份,美联储多次重申立场,即在 2024 年上半年没有降息的紧迫性。值得注意的是,美联储也就商业房地产领域日益增长的风险作出回应,承认尽管当前状况仍属可控,但未来可能导致部分银行倒闭。这与我们对于长期维持高利率的潜在后果所持的谨慎观点相一致,特别是在政策出现误判的情况下。若利率长时间维持在高位,房地产等敏感行业可能受到进一步压力,从而加剧金融市场的潜在风险。 在中国方面,政府已开始采取更积极措施支持先前公布的房地产 “ 白名单 ” 项目。主要商业银行已批准超过 2,000 亿元人民币的贷款,以协助这些项目完工。虽然这一举措是积极的信号,但我们认为,房地产行业要实现稳定复苏,仍需要进一步的融资与政策支持。我们将在未来几个月密切关注更多政策发布以及其对房产销售与价格的影响。 在刚结束的中国全国 “ 两会 ” 上,政府公布的 2024 年经济目标与去年基本一致。其中, 5.0% 的 GDP 增长目标在当前温和的 3.0% 财政赤字目标,以及消费者依旧谨慎的消费行为下显得相对进取。然而,我们认为这一目标具备可实现性,主要得益于消费者逐步恢复的消费意愿。同时,房地产领域之外的经济增长仍表现强劲,为经济整体复苏提供了积极信号。 在企业层面,主要企业公布的 2023 年第四季度财报整体表现良好,不少企业预期 2024 年将实现温和营收增长。然而,美国股市中部分未能达到盈利或指引预期的公司股价大幅下挫,这主要归因于其偏高的估值。在经济前景仍存在不确定性的背景下,我们将持续跟踪宏观及行业相关数据,以支持投资组合的下一阶段布局。尽管短期波动仍存,我们对现有持仓的长期潜力保持信心。 总体而言,随着全球央行继续维持谨慎的利率政策、中国加快经济支持步伐, 2024 年的全球市场仍处于微妙的平衡之中。如何在挑战中稳健前行,将是投资者寻找可持续增长机会的关键。
2024年2月|市场展望:把握央行政策动向与亚洲增长机遇
步入 2024 年,市场对美联储 (FED) 及欧洲央行 (ECB) 提前降息的希望逐渐消退。由于近期经济数据表现强劲,两大央行均淡化了在短期内降息的可能性。美国经济继续展现韧性,稳健的扩张势头使美联储必须谨慎行事;若过早降息,可能重新点燃通胀压力,这是央行所极力避免的。 与此同时,美国经济内部仍存在增长放缓的迹象,显示经济或正逐步走向更广泛的放缓阶段。这一微妙的平衡使美联储在制定政策时面临挑战,任何政策失误都可能对美国及全球金融市场造成深远影响。 与我们此前的预期一致,欧元区同样面临类似的通胀压力,能源价格持续高企使通胀表现顽固,限制了欧洲央行放松货币政策的空间。我们预计,两大央行在权衡通胀风险与经济放缓风险的过程中,将保持高度警惕。 与此同时,中国的货币政策方向则截然不同。中国政府近期将 5 年期贷款市场报价利率 (LPR) 下调 25 个基点至 3.95% ,以提振经济并支持房地产市场。在 “ 白名单 ” 项目下,商业银行被鼓励向经地方政府确认的房地产项目提供融资。这些迅速而积极的措施体现了政府 “ 前置式 ” 刺激的决心,以避免房地产市场疲弱情绪进一步恶化。我们认为,相关政策将在未来持续优化,确保房地产行业走向更可持续的稳定复苏。 中国经济复苏迹象已开始显现。近期的货币数据呈现向好趋势,春节期间的旅游与消费活动也显示出国内需求的回暖。在外贸方面,中国出口已连续两个月增长 ( 截至 2023 年 12 月 ) ,进一步强化了 2024 年的积极前景。政策层面的快速行动与力度也呼应了国务院再次强调的 “ 要采取有力措施 ” 以提振经济与资本市场信心。 日本方面也表现亮眼,经济正受益于期待已久的企业改革。经过数十年的通缩阶段,日本似乎正逐渐摆脱长期通缩。旨在提升企业利润率及强化股东回报的改革正逐步见效,标志着日本长达 30 年通缩时代的结束。我们相信,这将为股东释放更多价值,并为日本市场带来可观的增长机会。 总体而言,我们对亚洲市场的前景保持乐观,尤其是在中国与日本持续推出积极经济措施的背景下。相较之下,我们对美国市场保持谨慎态度,鉴于通胀压力与科技板块高集中度所带来的潜在风险。展望未来,增长、通胀与央行政策之间的平衡将继续主导全球市场格局,而亚洲有望成为 2024 年投资者眼中的亮点。
2024年1月|市场展望:在地缘政治紧张与经济转折中前行
随着我们进入 2024 年,全球金融市场的关注点预计将从债券收益率上升转向利率稳定甚至潜在的宽松方向,尤其是美国联邦储备局 ( 美联储 ) 的政策动向。在经历连续三年的紧缩周期后,我们预计美国与欧洲的经济活动将显著放缓,失业率上升。欧洲面对长期衰退的风险尤为突出。尽管受住房等领域的持续通胀压力影响,美国的利率短期内可能维持不变,但地缘政治风险的加剧 —— 例如美国与英国对胡塞武装袭击的空袭回应 —— 可能扰乱全球贸易并推升航运成本。 地缘政治紧张局势:美中关系的关键影响 地缘政治变化,尤其是美中关系的长期紧张,将成为评估全球经济与金融市场表现的核心因素。两大经济体在半导体等关键产业的持续 “ 脱钩 ” ,既带来挑战,也创造新的投资机会。我们预计,这种地缘政治分化将催生更高水平的创新,为部分行业带来新的增长前景。 人工智能 革命:长期结构性投资机遇 以 ChatGPT 等创新技术为代表的生成式人工智能 (AI) 掀起了各行业对人工智能技术的浓厚兴趣。尽管全球 AI 可触达市场规模仍在评估中,我们对其长期增长潜力保持乐观。我们投资组合中的部分人工智能企业已展现良好势头,随着人工智能应用持续扩展,我们也持续寻找更多的长期投资机会。 中国经济复苏:政策托底持续发力 中国经济复苏的动力正在增强,尽管房地产行业仍是拖累,但近期的财政与货币政策已发挥了明显稳定作用。中央经济工作会议提出 “ 积极的财政扩张 ” 以及多项房地产政策调整,均是市场的积极信号。中国央行也推出多项流动性支持措施,包括下调存款准备金率 50 个基点、降低小微企业贷款利率等。我们认为,这些措施虽属渐进式,但持续推动经济与市场迈向进一步稳定。整体而言,我们对中国 2024 年的经济与市场前景保持乐观。 美国总统大选:市场潜在影响 今年的美国总统大选无疑将影响经济政策和市场方向,但我们不会对政治结果进行预测。我们的重点仍然是以数据为基础的经济与市场分析。随着大选临近,美国经济预计将更加趋于内向化。 总结:亚洲依然亮眼,美国与欧洲面临压力 总体而言,我们认为亚洲,特别是中国,仍是全球经济的亮点;相比之下,美国与欧洲可能面临增长放缓甚至衰退压力。我们将继续密切关注地缘政治风险,并专注于人工智能与创新等具备长期增长潜力的领域。
2023年12月|市场展望:亚洲成为全球经济转型中的亮点
随着 2023 年接近尾声,全球股市整体保持稳定,投资者依旧偏向配置于发达市场。尽管亚太市场亦录得正回报,但在经济数据明显改善的情况下,其表现仍落后于其他地区。这一差异可能源于年底常见的市场因素,例如 “ 税损收割 ” 以及机构投资组合的再平衡与 “ 粉饰门面 ” 等操作。历史经验显示,此类短期波动通常会延续至翌年 1 月,因为基金经理须为年终报告调整仓位。 在发达市场方面,自美联储连续两次会议维持利率不变后,市场情绪显著改善,投资者普遍认为加息周期可能已经结束,从而推动股市上扬。同时,关于美国经济衰退的担忧有所减弱,许多经济学家将预期调整为 “ 软着陆 ”—— 经济活动温和放缓,但不出现严重衰退。然而,美国通胀水平仍显著高于美联储 2% 的目标,意味着利率可能在较长时间内维持高位。尽管经济前景仍存在不确定性,特别是在房地产通胀降温的背景下,我们认为虽然衰退风险依旧偏高,但不太可能演变为系统性危机。 中美关系改善为全球情绪带来支撑 在地缘政治方面,中国近期对美国的外交举措带来了积极信号。继上月中国国家主席习近平访美之后,双方均表达了推动和平合作的意愿。中美军事沟通在数月中断后得以恢复,显示中国希望改善与美国的政治关系。 此外,习近平主席与美国顶级企业领袖的会面亦凸显了跨国企业对继续深耕中国市场的信心。例如,万事达卡与中国国家交易处理机构 “ 网联清算 ” 成立合资企业,让万事达卡持卡人可在中国实现无缝支付,显示两国在金融与商业合作方面仍具长期潜力。 尽管上述进展令人鼓舞,但长期降低地缘政治风险仍需美国方面采取更多对等举措。随着 2024 年美国总统大选临近, “ 中国议题 ” 预计将成为美国政治辩论的核心,双方政党可能都会将中国描述为主要国家安全威胁,以巩固选民基础。在此背景下,中美关系紧张可能持续,而地缘政治风险也预计将在 2024 年呈偏高状态。 全球供应链重组趋势强化经济分化 除美国外,台湾等地区的重要选举亦将对地缘政治布局产生深远影响。随着全球安全风险上升,我们预计企业将逐步调整供应链布局,使资本和业务向被视为更安全、更具政治稳定性的国家转移。经济分化趋势的深化将更有利于那些能够在制造业回流或供应链重塑中保持市场份额与运营效率的企业。 中国:政策持续加码,经济企稳迹象增强 在中国方面,中央经济工作会议为 2024 年确立了明确的稳增长政策框架。政策制定者正通过货币、财政及行政多管齐下的方式进一步提振信心与经济动能。这些政策力度近期持续加强,我们预计未来几个月将有更多措施出台,特别是针对房地产行业风险的支持政策。 亚洲成为全球增长亮点 综合来看,我们继续将亚洲 —— 尤其是中国 —— 视为全球经济增长的主要亮点。较低的利率环境叠加流动性改善,将有助于缓解企业与家庭的财务压力,降低债务负担。在全球经济仍受地缘政治紧张与通胀压力影响的背景下,亚洲展现出更强的韧性,具备推动短期全球增长的良好条件,因而成为投资者布局新兴市场的重要关注点。 总结 总体而言 , 尽管全球经济仍存在高度不确定性,但亚洲在积极的政策支持与改善的经济数据推动下,展现出强劲的增长潜力,构成极具吸引力的投资机会。尽管地缘政治风险仍需密切关注,我们相信亚洲将在全球经济格局中继续发挥关键作用。
2023年11月|市场展望:韧性、刺激政策与全球格局变化
展望未来,全球市场前景仍受多项关键因素影响。尽管存在地缘政治紧张局势及持续冲突,例如以色列与哈马斯之间的人道主义危机,但由于军事部署稳健及应对措施到位,预计其对更广泛经济的影响有限。区域冲突进一步扩大的风险较低,全球市场在短期内有望保持相对稳定。 美国经济:韧性与增长放缓预期 美国经济继续展现出强韧性。尽管美联储自 2022 年以来实施了收紧政策,但金融体系保持稳健,受益于疫情期间刺激政策及美国政府的大规模财政支出。然而,这类流动性预计将逐步减弱,中期内经济增速可能放缓。目前预测显示, 2023 年第四季度国内生产总值 (GDP) 增长约为 0.7% , 2024 年第一季度约为 0.3% ,显示未来几个季度经济增速可能下行。 中国经济:复苏势头显现 中国经济正逐步显现复苏动能,零售销售、进口及工业产出均有所改善。政府近期宣布了约人民币 1 万亿元的刺激政策,以进一步支撑经济回稳。然而,投资者情绪仍显谨慎,使得中国股市估值相较于美国仍处低位。我们认为这一估值差异难以持续,中期来看,随着经济基本面增强,中国市场估值有望逐步收敛。 日本经济:刺激政策与增长潜力 日本正在逐步摆脱长期通缩困境,通胀受需求支撑。针对经济数据走弱的情况,日本政府推出约 1,100 亿美元的刺激计划,以提振私人消费。这预计将在近期至中期推动经济增长,同时提升日本市场的投资吸引力。 聚焦亚洲:地缘政治稳定带来投资机遇 亚洲市场仍为我们重点关注区域。近期中国经济数据改善,以及拜登 - 习近平在旧金山会晤后美中地缘政治紧张有所缓解,为两国关系带来稳定信号,降低贸易战风险,增强了该地区的投资吸引力。 总结 总体而言 , 我们维持谨慎乐观的态度,重点关注亚洲市场的投资机会,同时密切跟踪宏观经济格局的演变。尽管全球存在不确定性,但亚洲地区的政策支持和经济复苏迹象提供了长期投资潜力。